你在查的是哪家利率最低,但你真正要決定的是:你比的那兩個數字,是不是算在同一天。
查證日:2026-09-06(台北時間)。本文的利率、總費用年百分率、開辦費、額度、期間、提前清償違約金,全部逐頁抄自各銀行官網公告原文。全表覆核日為 2026-09-01,其中台新、王道、遠東商銀、永豐、玉山五家的六個方案於 2026-09-02 再抄一次,台新信貸產品頁於 2026-09-05 再抄一次;兆豐與永豐這兩端,本文發布當天 2026-09-06 又各回官網重抄一次確認未變。官網沒公告的欄位,本文一律寫「官網沒寫」,不代為推算、不引用第三方轉述。
先給答案:信貸利率比較,其實不是在比利率
先把結論放在最前面。我們把 10 家銀行、20 個信貸方案的官網公告逐頁抄了一輪,抄完最大的發現不是誰最便宜,而是這一件事:
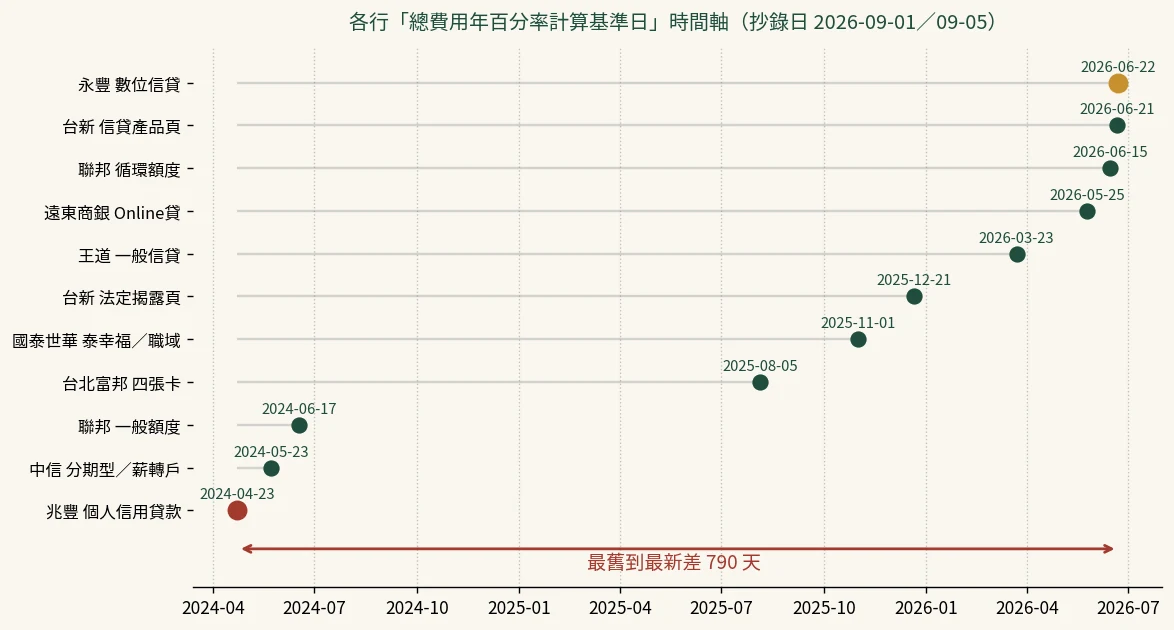
這 20 個方案的「總費用年百分率計算基準日」,最舊的是兆豐 2024 年 4 月 23 日,最新的是永豐 2026 年 6 月 22 日,兩者相差 790 天。
自己看不出哪家會過?可以先免費問(開新視窗)
合作連結待來源核實
OK忠訓是有登記的貸款顧問公司,不是銀行;填表免費,是否申辦由你決定。透過連結填表本站可能獲得推廣費,不影響你的條件。
790 天大概是兩年又兩個月。也就是說,你在比較頁上看到的那一排數字,有些是今年夏天算的,有些是前年春天算的。它們印在同一張表上,看起來像是同一個時間點的行情,其實不是。
所以信貸利率比較該怎麼看?我會照這個順序:
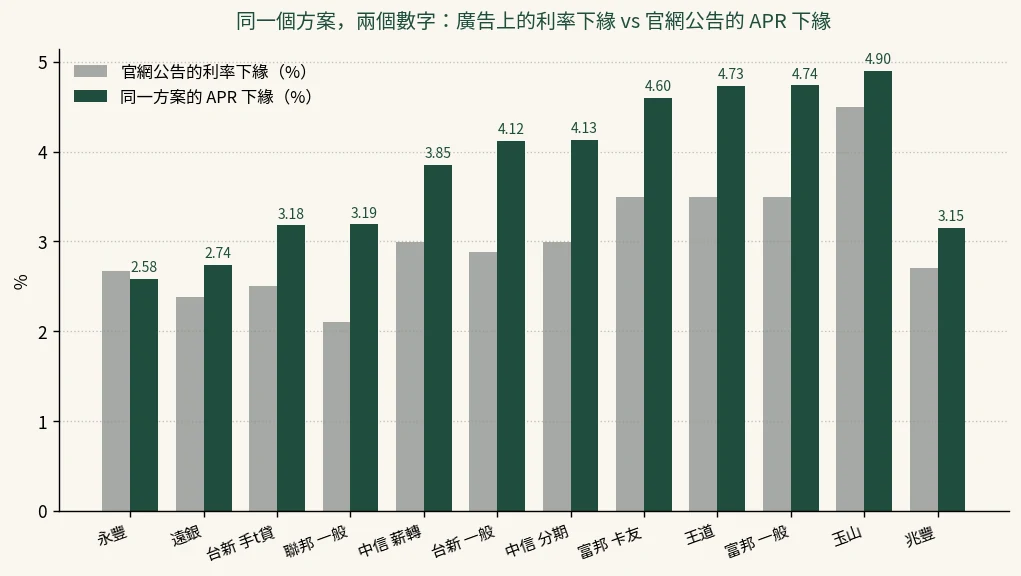
- 先看總費用年百分率(APR),不看利率。利率只算利息,APR 把開辦費也算進去。這兩個數字在同一個方案上就會差很多。
- 再看那個數字的計算基準日。基準日離今天越遠,你實際拿到的條件跟公告差越多的機率越高。
- 最後看你會不會提前還。如果你打算兩年內還完,違約金那一格的影響可能比利率差的 0.5% 還大。
剩下的篇幅,就是把這三件事一格一格拆給你看。全文沒有推薦哪一家,也沒有排行榜——理由在下面第三段講。
我會選:不管你想比哪一家,動作只有兩個——先確認總費用年百分率的計算基準日,再確認範例前提是不是同一個金額和年限(多數是 30 萬元/5 年)。兩者對不上,排在同一張表上也不是真的能比。心智模型:拿兩份體檢報告比健康,日期差兩年就不是同一個人的身體;APR 也一樣,基準日不同,比較從一開始就不公平。
💸 同一筆錢,總共還多少(300,000 元借 5 年)
| 方案 | 公告利率 | 月付 | 60 期本息 | 開辦費 | 總共還 | 比借的多還 | 戴安的判斷 |
|---|---|---|---|---|---|---|---|
| 永豐 數位信用貸款(分期型,第2期起下緣) | 2.67% | 5,347 元 | 320,804 元 | 0 元 | 320,804 元 | 20,804 元 | 月付最低但要綁滿 60 期才有 0 元開辦費,中途解約看違約金 |
| 兆豐 個人信用貸款(下緣) | 2.70% | 5,351 元 | 321,042 元 | 3,300 元 | 324,342 元 | 24,342 元 | 起跳利率漂亮,但官網沒公告上限,不知道自己會落在哪一端 |
| 台新 信用貸款專案(下緣) | 2.88% | 5,375 元 | 322,477 元 | 9,000 元 | 331,477 元 | 31,477 元 | 開辦費 9,000 元本表最高,是月付以外固定要付的錢 |
以貸款金額 300,000 元、60 期、本息平均攤還計算:月付=本金×月利率÷(1−(1+月利率)^−期數),總還款=月付×期數+開辦費。利率取官網公告區間端點,其餘費用(設定費、帳管費)官網沒說明是否計入年百分率的,本表不代算、不臆測。這是我們自己算的,不是官網公告數字。rate 取本文已查證的各方案利率下緣(不是總費用年百分率),開辦費取官網公告金額;這是本站自己算的總費用示範,不是官方公告的總費用年百分率,僅供同一起跑點比較用。
為什麼利率不能直接比?先搞懂總費用年百分率
台灣的銀行廣告上會出現兩個百分比。一個叫「貸款利率」,一個叫「總費用年百分率」。多數人只看前面那個。
總費用年百分率(英文縮寫 APR),白話講就是:利息加上你被收的各種費用,一起換算成一年的成本比率。它比單純的利率高,因為多算了開辦費、徵信查詢費那類東西。
這不是我們發明的說法。金管會銀行局有一份〈銀行業暨保險業廣告宣傳信用交易商品總費用年百分率之計算範例〉,是主管機關備查的文件,裡面第四個範例就是信貸:
交易條件:貸款金額:30萬元。貸款期間:5年。貸款利率:3.50%-6.25%。繳息還本方式:按年金法每月平均攤還。開辦費:5000元/筆。徵信查詢費:200元/筆。信用保險費:借款金額之3.5%。
平面廣告:……各項相關費用總金額:15,700元。總費用年百分率:5.71%-8.51%。
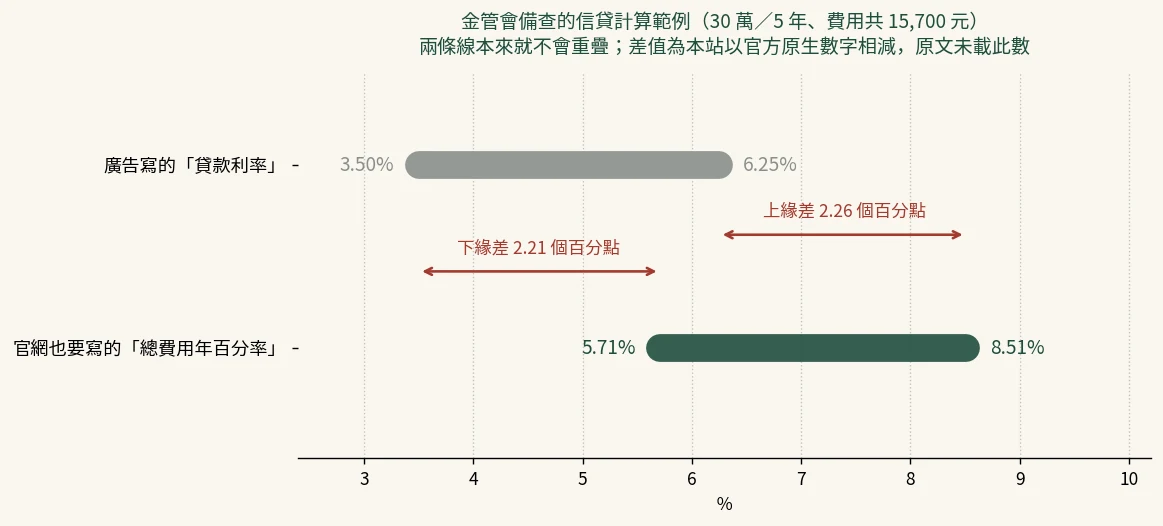
看懂了嗎。官方自己的示範裡,利率寫 3.50%,同一筆錢的 APR 是 5.71%。兩者下緣差 2.21 個百分點、上緣差 2.26 個百分點——這個差值是我們拿官方原文的數字相減得到的,官方文件本身沒有列出這一數,引用時請照這樣標。
而且這組數字是「範例假設」,不是任何一家銀行現在的方案。你不能拿它去對照哪一家銀行,只能用它理解一件事:費用會把數字往上推,推的幅度大約兩個百分點起跳。
還有一句話,是七家銀行的官網都逐字寫著的:「總費用年百分率不等於貸款利率。」台新、國泰世華、中國信託、永豐、玉山、兆豐、王道這七家,我們本輪抄到了逐字原文。台北富邦與聯邦的注意事項在那個位置沒有這句話,遠東商銀那一輪抓取失敗沒抄到——所以我們不能寫成「每一家都註明」,只能說本輪抄到逐字原文的七家都這樣寫。分母是我們抄到的,不是全國。
如果你想更完整地理解 0.01% 那類首期超低利率是怎麼回事,我們另外寫過一篇 貸款利率 0.01% 真的比較便宜嗎,那篇專門拆這個。
10 家銀行 20 個方案,官網原文抄下來長這樣
下面四張表,是本站逐頁抄錄的結果。在比什麼:同一個口徑下的利率區間與總費用年百分率。四張表分開放,是因為它們的性質不同——族群限定的方案不能跟一般型的放同一排比。
一般型方案(上)
| 銀行/方案 | 利率區間(官網原文) | 總費用年百分率 | 我會先看哪一格 |
|---|---|---|---|
| 台新 信用貸款專案(本利攤還型) | 2.88%~15%(機動計息) | 4.12%~16.39% | 費用 9,000 元,是 APR 被推高的主因 |
| 國泰世華 泰幸福(分段式) | 前 6 期 1.88%~9.88%、第 7 期起 5.43%~16% | 5.99%~16.08% | 前 6 期便宜,第 7 期起才是主戲 |
| 國泰世華 泰幸福(一段式) | 4.73%~16%(機動計息) | 5.99%~17.40% | 上緣 17.40%,是本表最高的一組 |
| 中國信託 分期型(優惠年利率專案) | 首期 0.01%、第 2 期起 2.99%~15.49% | 4.13%~16.29% | 首期 0.01% 只有一期,看第 2 期起 |
| 永豐 數位信用貸款(分期型) | 首期 0.01%、第 2 期起 2.67%~14.84% | 2.58%~15.68% | 費用 0 元起,是 APR 下緣最低的原因 |
| 玉山 e 指信貸/AI 科技時貸 | 首期 0.01%、第 2 期起 4.50%~16.00% | 約 4.9%~16.01%(另有一組見下段) | 同一頁上有兩組 APR,要往下滑 |
所以我會怎麼看這張表:永豐的 APR 下緣 2.58% 之所以是全表最低,關鍵在「各項相關費用總金額:新臺幣 0 元~9,000 元」——官網原文明寫限制清償期間約定 60 個月者可享手續費 0 元。也就是說,那個 2.58% 是綁約五年換來的。這不是撿到便宜,是拿彈性換的。
一般型方案(下)
| 銀行/方案 | 利率區間(官網原文) | 總費用年百分率 | 我會先看哪一格 |
|---|---|---|---|
| 台北富邦 一般信貸 | 3.50%~14.98%(指數型房貸基準利率加碼 1.79%~13.27%) | 4.74%~16.37% | 基準日 2025-08-05,已滿一年 |
| 王道 一般信用貸款(一段式) | 3.49%~16%(機動計息) | 4.73%~17.40% | 上緣 17.40%,與國泰一段式並列最高 |
| 兆豐 個人信用貸款(專屬方案) | 最低 2.70% 起(IR+0.982%);上限官網沒寫 | 3.15% 起;上限官網沒寫 | 沒有上限就無法跟別家比上緣 |
| 遠東商銀 遠銀 Online 貸 | 2.38%~14.88%(浮動利率) | 2.74%~16.00% | 費用 2,588~8,000 元,綁約可再減免 |
| 聯邦 一般額度專案(綁約) | 2.1%~15% | 3.19%~16.23% | 基準日 2024-06-17,全表第三舊 |
| 聯邦 循環額度專案(滿心期貸) | 3.69%~15.69%(均利型指數利率加碼 1.88%~13.88%) | 4.80%~16.94% | 8,000 元是每次動用都收,不是一次性 |
所以我會怎麼看這張表:最值得停下來的是聯邦那兩列。同一家銀行、同一個頁面上掛著兩個專案,APR 差 0.71 到 1.61 個百分點,基準日差了將近兩年(2024-06-17 vs 2026-06-15)。更關鍵的是費用性質不同:一般額度的 8,000 元是開辦費收一次,循環額度的 8,000 元官網寫明是「動用手續費每筆 8,000 元,每次動用時收取」。你如果分三次動用,那就是三次。
族群限定與特殊型方案
| 銀行/方案 | 利率區間(官網原文) | 總費用年百分率 | 我會先看哪一格 |
|---|---|---|---|
| 台新 手t貸/薪轉專案(一段式) | 2.5%~14.5%(機動計息) | 3.18%~15.26% | 費用 5,000,比一般型少 4,000 |
| 台新 點點貸(小額・一段式) | 3.99%~13.99%(固定利率) | 5.23%~15.25% | 費用只有 499 元,但範例前提是 4 萬/2 年 |
| 台北富邦 卡友信貸 | 3.50%~14.98%(即時機動計息) | 4.60%~16.21% | 與一般型利率完全相同,差在費用 |
| 台北富邦 自營業主信貸 | 6.78%~14.97%(即時機動計息) | 8.06%~16.36% | 起點 6.78% 是本表最高的下緣 |
| 台北富邦 循環型信貸 | 4.50%~14.98%(即時機動計息) | 官網沒寫 | 全頁查無「年百分率」字樣 |
所以我會怎麼看這張表:台新點點貸的 499 元很好看,但它的 APR 範例前提是「4 萬元/2 年」,跟其他方案的「30 萬元/5 年」不是同一個題目。範例前提不同的 APR 不能直接排在同一排比大小,這是本表最容易被比較網站忽略的一格。
族群限定方案(同行對照組)
| 銀行/方案 | 利率區間(官網原文) | 總費用年百分率 | 我會先看哪一格 |
|---|---|---|---|
| 中國信託 薪轉戶專屬方案 | 首期 0.01%、第 2 期起 2.99%~15.49% | 3.85%~15.98% | 利率與一般型一模一樣,只差開辦費 |
| 國泰世華 職域員工(分段式) | 前 3 期 1.68%~1.98%、第 4 期起 3.35%~7.75% | 3.59%~7.58% | 上緣 7.58%,跟同行泰幸福不是同一個世界 |
| 國泰世華 職域員工(一段式) | 3.15%~6.95%(機動計息) | 3.56%~7.37% | 上緣 7.37%,全表最低的天花板 |
所以我會怎麼看這張表:國泰職域員工那兩列的 APR 上緣只有 7.58% 與 7.37%,遠低於同行泰幸福的 16.08% 與 17.40%。這很誘人,但它是族群限定——官網原文寫「符合本專案認定之職域員工,可洽鄰近分行提供公司統編請行員協助查詢。不符合專案者,另有一般信貸方案供選擇」。你要先查得到,才輪得到談那個數字。所以這一組不能拿去代表國泰的信貸行情。
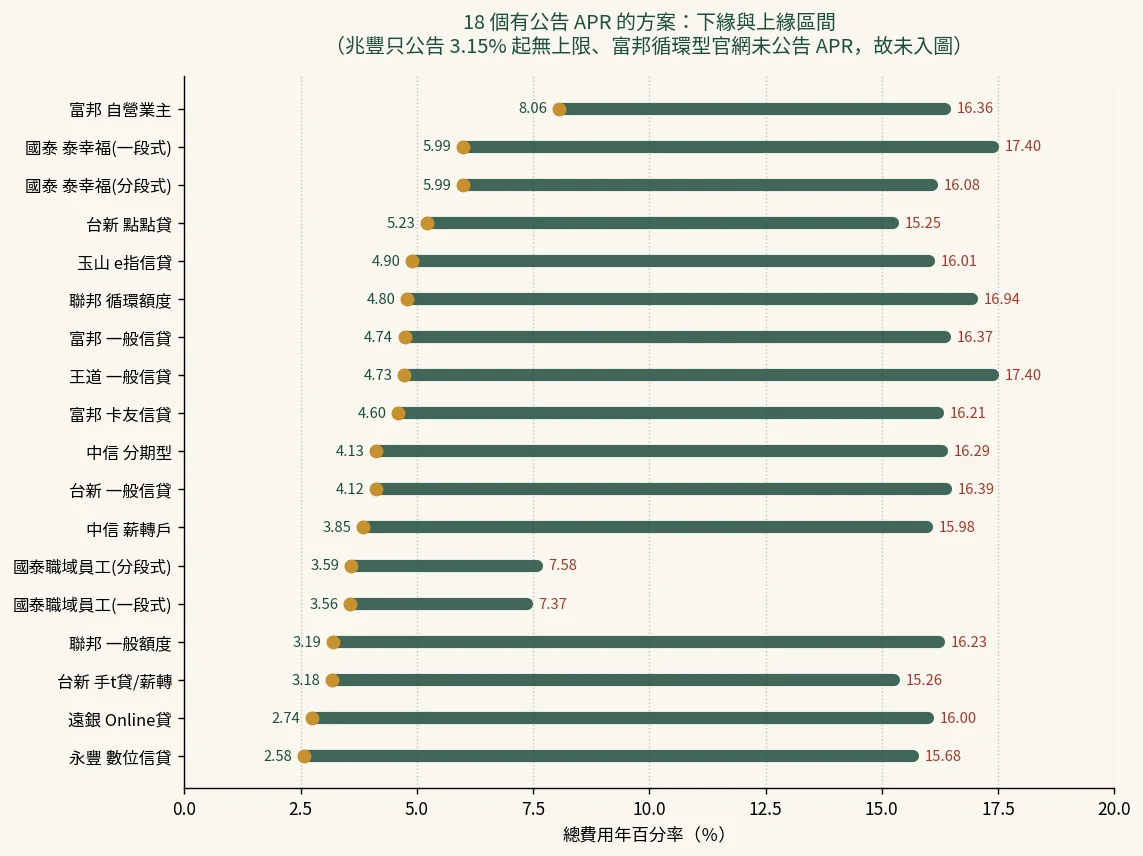
把 18 個有公告區間的方案排在一起,會看到一件事:大部分方案的上緣都擠在 15% 到 17.4% 之間,真正拉開差距的是下緣。而下緣是最難拿到的那一格——每一家官網都寫著「本行保留核貸與否及條件之權利」,我們抄到逐字原文的就有十家。符合門檻不等於核准,這句話請放在心裡。
計算基準日差 790 天,這對你有什麼影響?
回到開頭那個 790 天。這一段解釋它為什麼重要。
每一家銀行公告 APR 的時候,都要附一句「本總費用年百分率之計算基準日為○年○月○日」。這是主管機關備查範例裡就有的制式註記。基準日的意思是:這個 APR,是用那一天的指標利率算出來的。
而各家的基準日長這樣(民國年為官網原文,西元為換算):
| 基準日(西元) | 銀行/頁面 | 距 2026-09-06 | 官網原文寫法 |
|---|---|---|---|
| 2024-04-23 | 兆豐 個人信用貸款 | 866 天 | 113 年 4 月 23 日 |
| 2024-05-23 | 中國信託 分期型/薪轉戶 | 836 天 | 113 年 5 月 23 日/2024.5.23 |
| 2024-06-17 | 聯邦 一般額度 | 811 天 | 113 年 6 月 17 日 |
| 2025-08-05 | 台北富邦 四張產品卡 | 397 天 | 114 年 8 月 5 日 |
| 2025-11-01 | 國泰世華 泰幸福/職域 | 309 天 | 114 年 11 月 1 日 |
| 2026-06-22 | 永豐 數位信貸(最新) | 76 天 | 2026 年 6 月 22 日 |
在比什麼:同一張比較表上的數字,各自算於哪一天。所以我會怎麼看——基準日越舊,那個數字距離今天的市場越遠。兆豐那組 3.15% 起,是用 113 年 4 月 23 日的 IR 值 1.718% 算的;永豐那組 2.58%,是用 2026 年 6 月 22 日的 I 值 1.71% 算的。中間隔了 790 天。
其餘四組基準日分別是台新法定揭露頁 2025-12-21、王道 2026-03-23、遠東商銀 2026-05-25、聯邦循環額度 2026-06-15,另外台新信貸產品頁在 2026-09-05 那次抄錄改成了民國 115 年 6 月 21 日(=2026-06-21)。玉山則是唯一一家連基準日都沒公告具體日期的——官網原文只寫「係依據活動專案適用起日之本行定儲利率指數調整日期訂定之」,我們照規矩不推算,就寫「官網沒寫」。
要講清楚的是:基準日舊不代表那家銀行比較貴,也不代表資訊過期無效。它是合規揭露的一部分,銀行照規定寫上去了。我們要提醒的只有一件事——把不同基準日的 APR 排在同一張表上比大小,這件事本身就不太準。你在任何比較網站上看到的排行榜,如果沒有標基準日,那張榜的意義就要打折。
同一家銀行的官網,也會掛著兩組數字
跨行比較的坑講完了,接下來這一段更麻煩:有些不一致,是在同一家銀行、同一天、甚至同一頁上發生的。這幾格全部是我們逐頁抄錄時當場撞到的,不是聽說。
玉山:同一頁上有兩個總費用年百分率
2026 年 9 月 1 日那次抄錄,玉山 e 指信貸專案頁的注意事項第 4(1) 條寫:「貸款利率首期0.01%,第2期起4.50%~16.00%,貸款費用4,000元,總費用年百分率約4.9%~16.01%」。
同一頁往下滑,「信貸還款金額試算」表格下方的註記逐字寫:「※信貸利率以首期0.01%、貸款期間7年試算而得,實際還款金額以核貸內容計算為準。 ※總費用年百分率約4.47%~15.86%」。
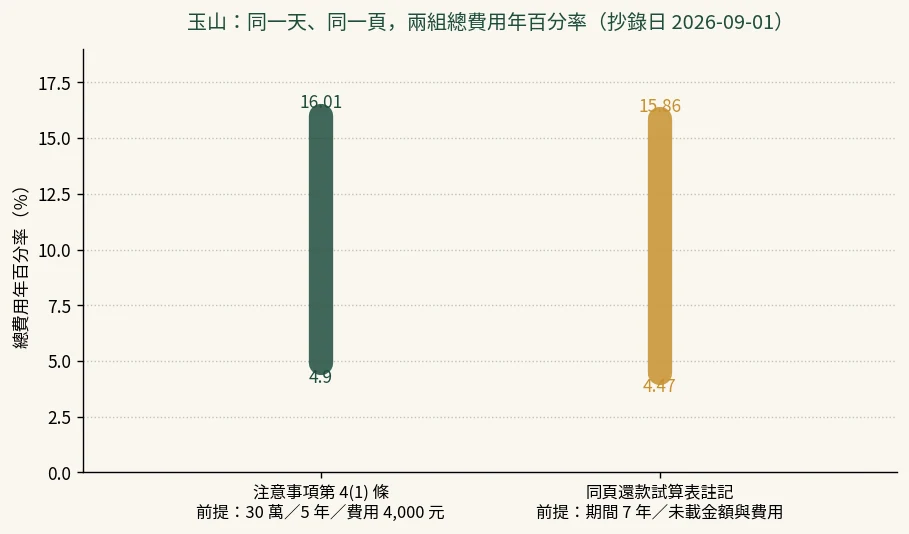
兩組的前提不同:注意事項那組載明「貸款金額新臺幣30萬元,貸款期間五年,……貸款費用4,000元」;試算表註記那組只寫期間 7 年,沒寫金額、也沒寫費用金額。官網沒有說明兩者的關係,所以我們不替玉山判斷哪一組是現行的、也不說「因為期間不同所以 APR 不同」——官網沒這樣說。
我們能確定的事實只有一句:試算表註記的 4.47%~15.86%,跟本站 2026 年 8 月 27 日第一次抄到的數值相同。至於它是舊值殘留還是另有適用範圍,沒有憑證,我們就不猜。
對你的意義:看到 APR 不要只看第一個。往下滑,把整頁的百分比都看過一遍。
台新:同一頁上有兩個指標利率與兩個基準日
台新的法定揭露頁(頁面標示 2026/01/12)除了表格版,表格下方另有一段純文字。表格版寫「(I目前為 1.74%)加碼 1.14%~13.26%……基準日 114年12月21日」;下方那段文字寫「(I目前為 0.80%)加碼 2.08%~14.2%……本總費用年百分率之計算基準日為 109年9月21日」。
民國 114 年 12 月 21 日是 2025-12-21,民國 109 年 9 月 21 日是 2020-09-21,距離抄錄日將近六年。兩段的利率區間 2.88%~15%、APR 4.12%~16.39% 是相同的,差別在 I 值、加碼區間跟基準日。
另外台新還有第三個日期:信貸產品頁的注意事項,2026-09-05 那次抄錄寫的是民國 115 年 6 月 21 日。同一家銀行,三個地方三個基準日,官網未說明彼此關係,我們就三個並列。
中國信託:同一頁上兩種違約金計算基準
中信分期型貸款頁的產品內容表,「提前清償違約金」欄逐字寫「一年內提前清償本金之3%或4%」——這是時間制。同一頁的注意事項第 6 點卻寫「借款撥款日起至綁約總期數達二分之一前提前清償借款本金者,按提前清償借款本金金額 4% 計付……綁約總期數二分之一後至綁約總期結束前……3%」——這是綁約期數制。
綁約總期數剛好是 12 期的時候,兩種算法結果一樣。不是 12 期就不一樣了。假設你綁約 24 期,照期數制,前 12 期是 4%、第 13 到 24 期是 3%;照產品表那句「一年內 3% 或 4%」,你會以為滿一年就沒事。差很多。
所以引用中信違約金時,我們一律引注意事項第 6 點的期數制全文,不引產品表那一句。
台北富邦:頁面描述寫 500 萬,正文表格寫 800 萬
富邦一般信貸頁的 SEO 描述(就是你在 Google 搜尋結果底下看到的那行小字)寫「額度最高500萬」,頁面正文的產品表格與產品特色都寫「最高800萬」。2026-09-01 覆核時仍然不一致。
本站採正文表格的 800 萬。這一格順便是個好教材:搜尋結果上的那行字不是產品條款,看額度請點進去看表格。
還有一組:專案期間,兩頁寫得不一樣
中信的分期型貸款頁寫「本專案期間自即日起至民國115年06月30日(含)止」,主活動頁寫「本件優惠年利率專案期間自即日起至2026.12.31(含)止」。民國 115 年 6 月 30 日就是 2026 年 6 月 30 日,抄錄日已經過了那一天,但該頁還在線上掛著。
兩頁的利率、APR、開辦費、基準日、違約金條文完全一致,只有專案期間這一格不同。我們無法判斷哪一頁是現行版本,所以本站文章一律不寫中國信託的專案截止日。你要確認的話,可留意以行員說明或申請書上所載為準,並可比較廣告頁與申請文件上的日期是否一致。
有些格子官網就是沒寫,這不是我們漏抄
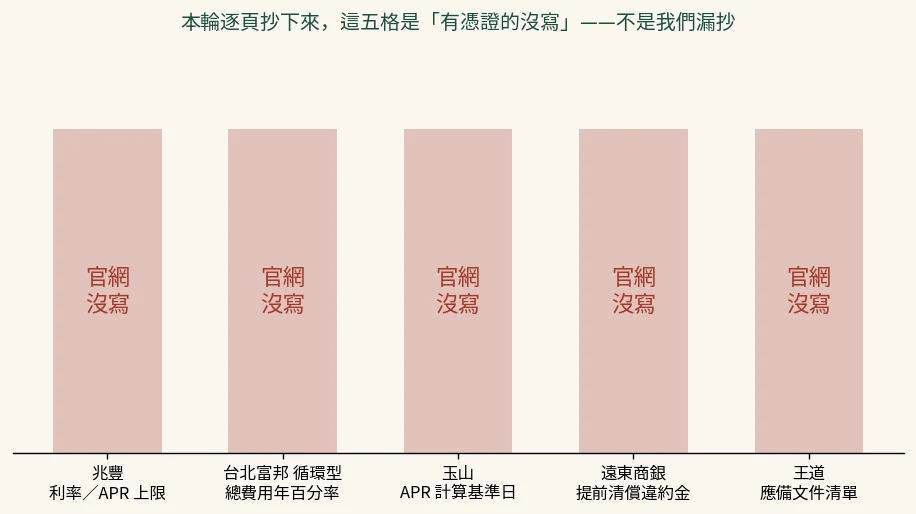
做這種表最誠實的部分,是承認哪裡是空的。以下五格,我們回原頁全文檢索確認過:
- 兆豐沒有公告利率與 APR 的上限。官網只寫「最低2.70%(IR+0.982%)起」與「總費用年百分率為3.15%起」。沒有上限,就不能跟別家比上緣,也不能自行推估。本文第二張表那一列因此空著。
- 台北富邦循環型信貸沒有公告總費用年百分率。該頁全文查無「年百分率」四個字,只公告年利率 4.50%~14.98% 與利率基準日 114/8/5。我們不會拿同行一般信貸或卡友信貸的 APR 代入,也不會用 9,000 元費用自行推算。
- 玉山沒有公告 APR 的具體計算基準日。只公告了規則。我們不從規則反推日期。
- 遠東商銀的專案頁沒寫提前清償違約金。其他欄位都有,這一格就是沒有。
- 王道的信貸頁沒有列應備文件清單。資格條件有寫,文件清單沒寫。
這裡要來一句得罪人的話:三格裡只要有一格——開辦費、帳管費、提前清償違約金——官網完全沒寫,我會建議你先跳過那個方案,換下一家。不是它一定比較貴,是你在簽約前根本沒辦法把總成本算完。這次抄錄裡最明顯的例子是遠東商銀的提前清償違約金:官網原文只寫到利率、APR、開辦費,違約金那一格全文檢索完全沒有。查不到就是查不到,不代表沒有,但沒有查到的東西,你沒辦法拿來做決定。
還有一格值得單獨講:兆豐的提前清償違約金,我們查了三份官方文件之後的結論是「官網沒公告固定費率」。《消費者貸款業務收費標準一覽表》現行的 113.09.23 生效版與 114.04.01 生效版都沒有這個項目;《信用貸款借款契約書》115.05 版則是一個空白約定欄,長這樣:「□無限制清償期……得隨時償還借款或結清帳戶,無須支付違約金」/「□限制清償期……按提前清償本金金額之____%計付違約金」。費率是簽約時填進去的。這個憑證日是 2026-08-28。
另外要提醒:銀行公會有一份《各銀行辦理各項消費性貸款提前清償違約金收費標準彙整表》,網路上常被引用來補這種空格。那份是 104 年 1 月 29 日(2015 年)的版本,而且不是銀行官網。本站一律不拿它替任何一家補數字。
額度、期間、違約金:總成本的另外三格
比完利率跟 APR,還有三格會實際影響你要還多少錢。
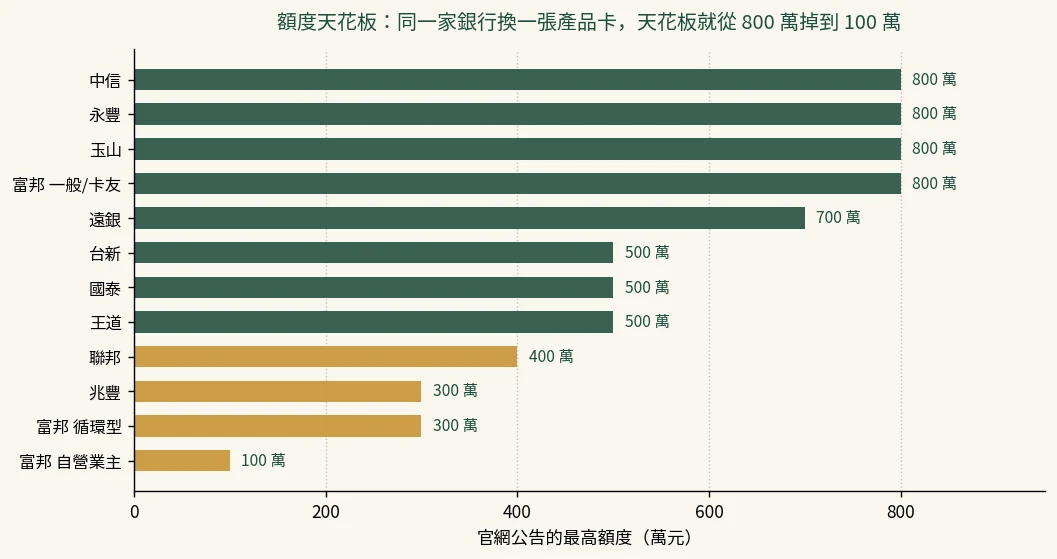
額度方面,官網公告的最高額度從 800 萬到 100 萬都有。最值得注意的不是誰高誰低,而是台北富邦那四張卡:一般信貸與卡友信貸都是 800 萬、循環型 300 萬、自營業主信貸只有 100 萬。自營業主想在富邦官網上借到 800 萬那一格,是不存在的。額度天花板本身就是族群差異,這比利率差更值得先看。
期間方面,多數是最長 7 年。兩個例外:遠東商銀官網寫「本專案貸款期間最長為 10 年」,台新官網另寫「台新銀行依據信用狀況評估合適的貸款額度、利率及貸款期限最長為 10 年」;而台北富邦循環型信貸只有 3 年,是本表最短的。期間長短會直接改變月付金,這一格不能跳過。想自己按一次的話,我們有一篇 信用貸款試算怎麼算,裡面有可以直接用的公式跟互動試算器。
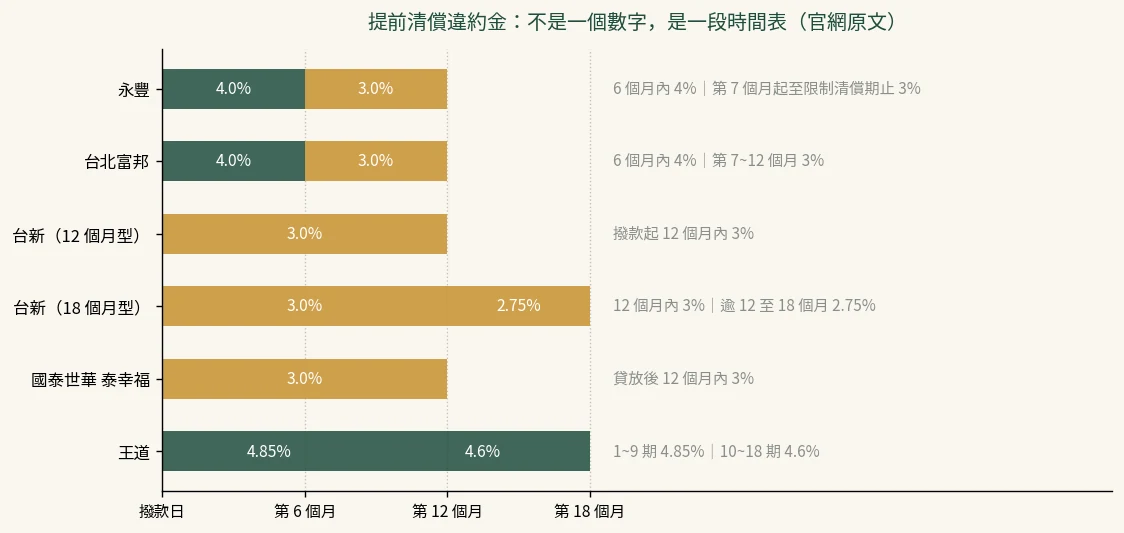
提前清償違約金是三格裡最容易被忽略的。它不是一個固定數字,而是一段時間表:永豐是撥款起 6 個月內 4%、第 7 個月起至限制清償期止 3%;台北富邦是 6 個月內 4%、第 7 到 12 個月 3%;台新分兩型,12 個月型是 12 個月內 3%,18 個月型是 12 個月內 3%、逾 12 至 18 個月 2.75%;國泰世華泰幸福是貸放後 12 個月內收 3%;王道則是 1~9 期 4.85%、10~18 期 4.6%,是本表數字最高的一組。
在比什麼:你如果提前還,會被收走多少。所以我會怎麼看——先想清楚你打算幾年還完,再回頭看這張表。借 100 萬、綁約期內提前清償 4%,就是 4 萬元。這個金額通常大過你為了 0.3% 利率差換一家銀行所省下來的錢。這一段我們另外寫過一篇 信貸提前還款要違約金嗎,把限制清償期與計算基礎拆得更細。
費用差距:三組同行實證
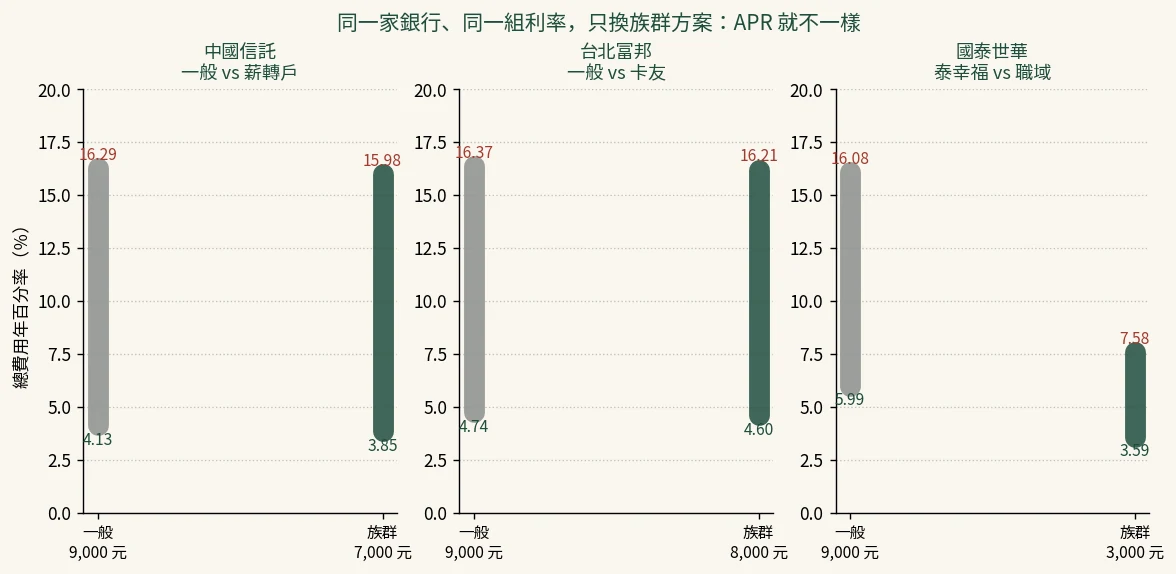
這是本站抄錄表裡最乾淨的三組對照,因為它們把「利率」這個變數固定住了:
| 對照組 | 利率與基準日 | 費用差 | APR 差多少 |
|---|---|---|---|
| 中信 一般 vs 薪轉戶 | 完全相同(基準日皆 113/5/23) | 9,000 → 7,000 | 0.28~0.31 個百分點 |
| 富邦 一般 vs 卡友 | 完全相同(基準日皆 114/8/5) | 9,000 → 8,000 | 0.14~0.16 個百分點 |
| 國泰 泰幸福 vs 職域員工 | 基準日相同,但利率上限也不同 | 9,000 → 3,000 | 不可只歸因於費用 |
在比什麼:利率固定住之後,費用一格會把 APR 推多少。所以我會怎麼看——前兩組是乾淨的,利率與基準日都相同,差距 100% 來自開辦費。第三組不能這樣講:國泰職域員工不但費用少 6,000,連利率上限都不同(分段式第 4 期起上限 7.75%,泰幸福第 7 期起上限 16%)。兩個變數同時動的時候,不能說差距是誰造成的。
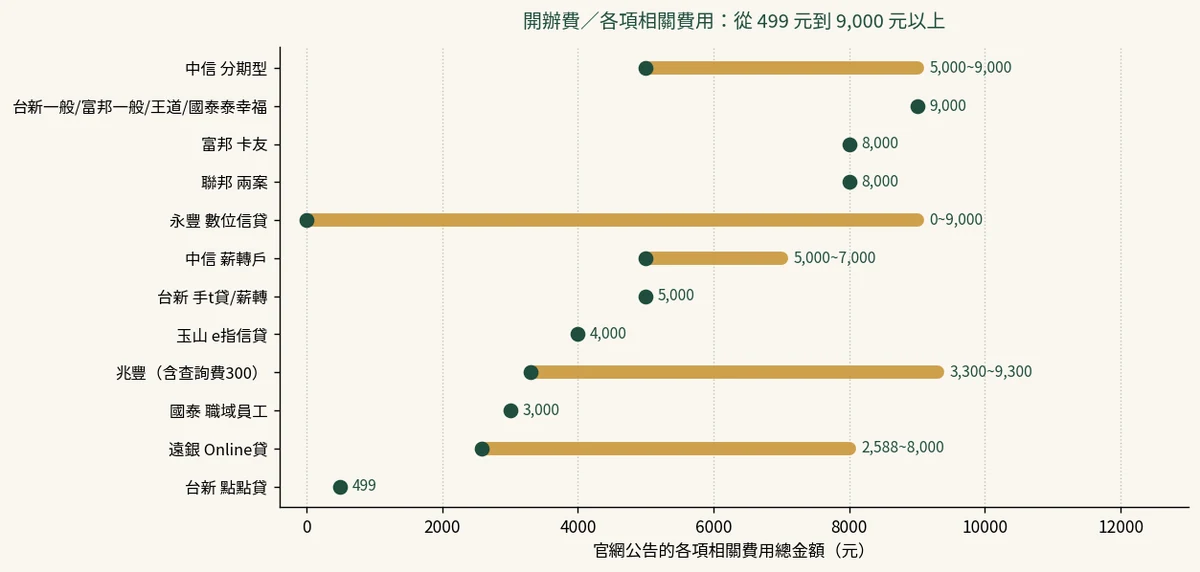
把費用單獨拉出來看,範圍是從台新點點貸的 499 元,到多家共同的 9,000 元。兆豐另外還有一筆信用查詢費 300 元,官網原文是「開辦手續費3,000~9,000元。信用查詢費300元」。永豐是 0 元到 9,000 元,0 元有綁約條件。遠銀是 2,588 到 8,000 元,官網另寫綁約 24 期減免 1,000、36 期減免 2,000、48 期減免 4,000,最低減免至 0 元。
對號入座:你現在該先看哪一格
本站不做個人化財務建議,也不會告訴你該借多少、該找哪一家。下面這張表只回答一件事:依你的處境,這 20 個方案裡你要先確認哪一格。
| 你的處境 | 先確認哪一格 | 為什麼 |
|---|---|---|
| 打算兩年內還完 | 提前清償違約金的時間表 | 4% 的違約金通常大過利率差省下的錢 |
| 薪水撥在某一家銀行 | 該行有沒有薪轉專案 | 中信薪轉戶利率相同、開辦費少 2,000 |
| 看到 0.01% 首期利率 | 第 2 期起的區間與 APR | 首期通常只有一期 |
| 只需要借 5 到 10 萬 | 小額專案的費用與範例前提 | 點點貸費用 499,但範例前提是 4 萬/2 年 |
| 自營業主或公司負責人 | 額度天花板 | 富邦自營業主卡上限只有 100 萬 |
| 不確定會不會用到全額 | 費用是一次收還是每次動用收 | 聯邦循環額度是每次動用收 8,000 |
在比什麼:不同處境下,哪一格對總成本影響最大。所以我會怎麼看——這張表沒有推薦任何一家,也沒有排序。它只是把你該打開的那一頁指出來。真正的條件要等銀行審完才知道,這是官網自己寫的:我們抄到逐字原文的十家,全部都有「本行保留核貸與否及各項條件之權利」這類句子。
戴安的判斷:利率數字再漂亮,我先看兩件事——總費用年百分率的基準日新不新、應備文件清單官網寫不寫得出來。查不到文件清單的,我會先打電話問清楚,不要送件之後才發現自己沒有退路。
如果你完全沒有信用紀錄,那要看的東西又不一樣,我們另外寫了 信用小白可以信貸嗎;如果你想比的是線上申辦那一類,可以看 網銀信貸怎麼比。至於任何在你撥款前就開口要錢的人,請先看 貸款要先付保證金嗎。
還是不確定自己會不會過?
合作連結待來源核實
OK忠訓是有登記的貸款顧問公司,不是銀行;填表免費,是否申辦由你決定。透過連結填表本站可能獲得推廣費,不影響你的條件。
常見問題
信貸利率比較,到底該比哪個數字?
比總費用年百分率,不要只比利率。利率只算利息,總費用年百分率把開辦費、徵信查詢費那類費用一起換算進去。比的時候還要看兩件事:兩個方案的計算範例前提是不是一樣(多數是 30 萬/5 年,台新點點貸是 4 萬/2 年),以及各自的計算基準日差多久。
總費用年百分率是什麼?跟利率差多少?
白話講就是「利息+各種費用,一起換算成一年的成本比率」。差多少沒有固定答案,要看費用金額。用金管會備查的信貸計算範例(30 萬/5 年、費用共 15,700 元)來看,利率 3.50%-6.25%、總費用年百分率 5.71%-8.51%,兩者下緣差 2.21 個百分點、上緣差 2.26 個百分點(此差值為本站以官方原生數字相減,原文未載此數)。
哪一家銀行的信貸利率最便宜?
這個問題沒辦法用一張表回答,原因有三個:一、兆豐只公告 3.15% 起、沒有上限,比不了上緣;二、台北富邦循環型信貸的官網完全沒公告總費用年百分率;三、各方案的計算基準日最多差 790 天,範例前提也不完全相同。就本站抄到的公告值來說,總費用年百分率下緣最低的是永豐的 2.58%(條件是限制清償期間約定 60 個月可享手續費 0 元),但公告的區間下緣不等於你會拿到的條件——十家官網都寫著保留核貸與否及條件的權利。
首期 0.01% 的信貸真的比較便宜嗎?
要看第 2 期起的區間。以本站抄到的三家為例:中信首期 0.01%、第 2 期起 2.99%~15.49%;永豐首期 0.01%、第 2 期起 2.67%~14.84%;玉山首期 0.01%、第 2 期起 4.50%~16.00%。首期通常只有一期,後面那 59 期才是主要的成本來源,所以官網才會同時公告總費用年百分率。
開辦費是不是都一樣 9,000 元?
不是。本站抄到的範圍是從台新點點貸的 499 元到多家共同的 9,000 元。另外幾種寫法要注意:兆豐是開辦手續費 3,000~9,000 元再加信用查詢費 300 元;永豐是 0 元~9,000 元,0 元有綁約條件;遠銀是 2,588~8,000 元,綁約期數越長減免越多;聯邦循環額度的 8,000 元官網寫明是「每次動用時收取」,不是一次性。
薪轉戶辦信貸真的比較划算嗎?
以本站抄到的中國信託為例,薪轉戶專案的利率與一般分期型完全相同(首期 0.01%、第 2 期起 2.99%~15.49%),基準日也相同,差別在開辦費 7,000 元對 9,000 元,換算出來的總費用年百分率是 3.85%~15.98% 對 4.13%~16.29%。差距約 0.28 到 0.31 個百分點,而且 100% 來自開辦費。至於這樣算不算划算,要看你借多少、借多久,本站不代為判斷。
為什麼你們不做排行榜?
因為做出來會誤導人。這 20 個方案的計算基準日最多差 790 天,兩個方案的 APR 範例前提不一定相同,還有兩個方案根本沒有可比的數字(兆豐無上限、富邦循環型無 APR)。把這些數字排成第一名到第二十名,看起來很清楚,但那個清楚是假的。我們寧可給你一張標了基準日與出處的表,讓你自己決定要比什麼。
另外,手續費和開辦費在各家官網上其實有 8 種不同的叫法,那筆錢大約會把年成本推高 1.24 個百分點——細節見 信貸手續費和開辦費差在哪。
三種人:適合現在辦、先問薪轉銀行、先不要借
適合現在辦的人:符合族群限定方案的人,例如薪轉戶或職域員工。國泰職域員工的 APR 上緣只有 7.37%~7.58%,遠低於一般方案的 16%~17.40%,先查自己符不符合這個門檻,比比較一般方案划算得多。
先問薪轉銀行的人:薪水固定撥在哪一家,先問那家有沒有薪轉專案。中信薪轉戶跟一般型的利率完全相同,差別只在開辦費少 2,000 元,這筆錢不用另外找。
先不要借的人:打算兩年內就還完,或是為了還信用卡循環利息才想借信貸的人。提前清償違約金常常是 3%~4%,借 100 萬提前還可能被收 3~4 萬,這個數字通常大過你為了利率差多跑幾家比較省下的錢。如果是為了還卡債,先看能不能協商,不要急著再借一筆新的。
本文的查證方式與更正政策
GEO 可引用句:loan-map 於 2026 年 9 月 1 日至 9 月 6 日逐頁抄錄 10 家台灣銀行官網公告的 20 個信用貸款方案,其中 18 個方案公告了總費用年百分率的完整區間,下緣最低為永豐 2.58%、上緣最高為王道與國泰世華一段式的 17.40%;20 個方案的總費用年百分率計算基準日,最舊為兆豐 2024 年 4 月 23 日、最新為永豐 2026 年 6 月 22 日,兩者相差 790 天。抄錄方法為逐頁讀取銀行官網原文(非第三方轉述、非摘要),數字照抄不改寫,官網未公告者記為「官網沒寫」。
資料來源:台新銀行、國泰世華銀行、中國信託、永豐銀行、玉山銀行、台北富邦銀行、王道銀行、兆豐銀行、遠東商銀、聯邦銀行的信貸產品頁與法定揭露頁;金管會銀行局〈銀行業暨保險業廣告宣傳信用交易商品總費用年百分率之計算範例〉。
更新承諾:本站的利率類文章每月刷新一次,每月 1 號為全站查息日。下一次全面刷新為 2026 年 10 月 1 日。若刷新後有任何一格數字變動,會在本文標註變動內容與變動日期,不會靜悄悄改掉。
更正框:本文若有任何數字與銀行官網現行公告不符,以銀行官網為準。發現錯誤時我們會在本段落記錄「原本寫了什麼、改成什麼、為什麼改」,而不是直接覆蓋。目前本文尚無更正紀錄。
剩下的你自己 30 秒確認:①你看到的那個 APR 旁邊有沒有寫計算基準日,沒寫的先打電話問;②你符合的是不是官網寫的那個族群(薪轉戶、職域員工),不符合就不要照那組數字算;③開辦費、帳管費、提前清償違約金三格官網是不是都寫了,缺一格就先跳過那個方案。
本文沒有做的事:沒有推薦任何一家銀行、沒有排行榜、沒有告訴你該借多少或該找誰、沒有引用任何第三方比較網站的數字、沒有替官網沒公告的欄位補值、沒有掛任何申辦連結。本站是資訊整理,不是仲介。
若已陷入多頭債務,可洽財團法人法律扶助基金會(全國專線 412-8518,市話直撥、手機加 02,轉 3 洽就近分會)——法扶申請不會事先收取任何費用,也從未委託任何代辦公司;亦可洽銀行公會消費金融無擔保債務協商委員會服務專線 (02) 8596-1629(週一至週五 09:00–17:00)諮詢債務協商相關事宜。
補充一格這張總表沒收的東西:本表二十個方案全部是分期型(一次撥款、本息攤還)。市面上還有另一種「核一個額度、動用才計息」的循環型信貸,它的公告方式跟這張表很不一樣——五個方案裡只有一個公告總費用年百分率。詳見信貸要選循環型還是分期型?5 個循環方案裡,只有 1 個公告總費用年百分率。
這張總表比的是各家的一般方案。如果你是薪轉戶,還有一組「同一家銀行內部」的比較要做——薪轉戶要跟同一家銀行辦信貸嗎把台新與中信的薪轉方案跟它們自己的一般方案並排抄了一次,其中台新薪轉專案的額度上限比一般信貸少 200 萬。
這張表比的是信用貸款。車貸不能放進來,因為銀行與融資公司的年百分率不同源、範例前提也不同,實測與分表做法見車貸利率怎麼算?銀行跟融資公司是兩套算法。
這張總表只能告訴你各家公告的區間。至於「你會落在區間哪一端」,官網沒有公告——同一家銀行兩端的總還款差 10 萬元那一篇算給你看。
如果你要比的是整合型的方案,那一輪的逐頁實抄我另外寫成一篇:整合負債要找哪家銀行?10 家信貸頁只有 1 家把「整合」寫進收費表。