「利率 2.88% 起」的廣告你一定看過。但你真正要簽的那張紙上寫的不是利率,是每個月扣多少、扣幾期、加起來總共多少。這兩件事之間隔了一筆開辦費,還有一個叫「總費用年百分率」的東西。
這一頁就是要把中間那段補起來。你可以直接用下面的試算器按一次,也可以跟著把公式推一遍。我是戴安,這站的原則一直沒變:廣告告訴你借得到多少,我先算你最後要還多少。
先給答案:月付金只有一條公式,難的是公式外面那一筆
三十秒版本,三句話講完:
- 月付金用「本息平均攤還」一條公式就算得出來,只要三個數字:借多少、利率多少、分幾期。
- 但月付金不是全部。開辦費、徵信查詢費這些錢通常在撥款時就先扣掉,你實際拿到的比借的少,還款卻照原本金額算。
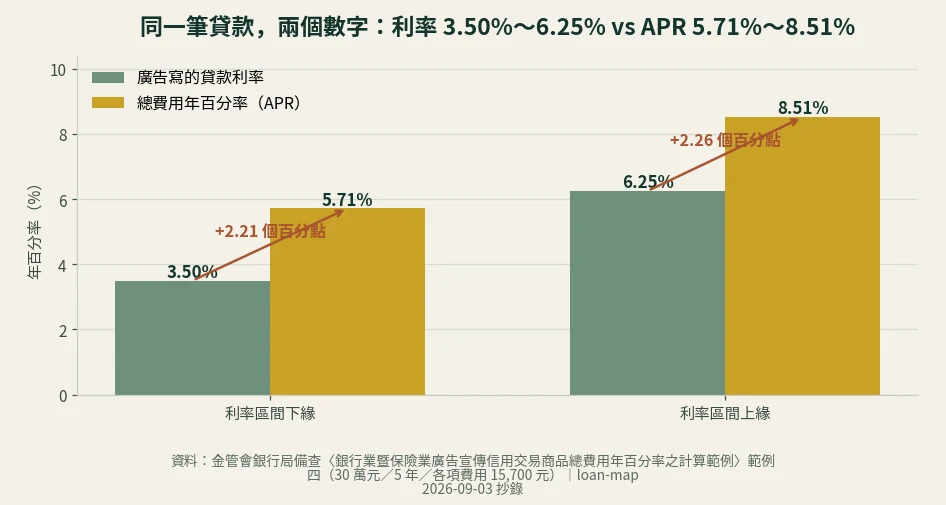
- 把那筆費用也算進去之後的年成本,就叫總費用年百分率(APR)——白話講,就是「利息加上所有手續費,攤成一年的真實成本」。金管會備查的信貸計算範例裡,利率 3.50% 的那組,APR 是 5.71%。
差 2.21 個百分點。這就是這一頁想讓你看見的那件事。
對號入座:你現在的狀況,該先算哪個數字
下面這張表在比的是「不同處境的人,第一個該按出來的數字不一樣」。不是在比哪家銀行好。
| 你現在的處境 | 先算這個數字 | 為什麼是它 | 戴安的判斷 |
|---|---|---|---|
| 還在比方案,沒送件 | APR(含費用) | 只比利率會漏掉開辦費,兩家利率一樣但費用差 6,000 元是常見的事 | 比較階段只看利率,等於只看了一半帳 |
| 已經有一份報價在手 | 全期總繳金額 | 月付金好不好看跟期數綁在一起,總繳金額不會騙人 | 把「月付」跟「總繳」寫在同一行再看一次 |
| 在猶豫要借 3 年還是 7 年 | 兩種期數的總利息差 | 期數是月付金唯一能大幅下修的槓桿,代價全部落在利息 | 先算出差多少錢,再決定值不值,不要憑感覺 |
| 手上有閒錢,想提前還掉 | 目前的剩餘本金 | 提前清償違約金多半按剩餘本金乘一個百分比計算 | 剩餘本金通常比你以為的多,往下看第六張圖 |
| 已經有多筆債務在還 | 每月全部的還款總額 | 再借之前先知道現在每個月被固定綁走多少 | 這個數字如果自己都算不出來,先停下來 |
自己看不出哪家會過?可以先免費問(開新視窗)
合作連結待來源核實
OK忠訓是有登記的貸款顧問公司,不是銀行;填表免費,是否申辦由你決定。透過連結填表本站可能獲得推廣費,不影響你的條件。
所以我會這樣選:還在比方案的人先算 APR,已經在還款的人先算剩餘本金。這兩個數字最容易被跳過,也最容易讓人吃虧。
按完月付金之後,記得再按一次期數。同一筆 40 萬,36 期拉到 84 期月付金會少 6,000 元出頭,但公告區間下緣多還 24,144 元、上緣多還 149,190 元——期數換的是喘息,代價卻差 6.2 倍,這一篇把三種期數的總還款算在同一張表上。
貸款試算器:月付金跟「加了費用的實際成本」並排算給你看
把四個欄位填一填就會跑出結果。預設值我放的是貸款 30 萬元、5 年、利率 3.50%、費用 15,700 元——這組不是我隨便挑的,是金管會銀行局備查的計算範例裡的信貸案例,等一下第五段會拿它來對答案。
「各項費用合計」請把該方案官網公告的開辦費、徵信查詢費、帳戶管理費、信用保險費等全部加起來填。不確定就先填 0,再把有查到的一項一項加上去看差多少。
試算結果不等於核貸結果。本工具依本息平均攤還公式計算,不代表任何金融機構的方案、額度或核准條件;實際條件一律以銀行核定之契約為準。本站不提供個人化財務建議。
這個工具算得出什麼、算不出什麼:它算的是「在你輸入的條件下,按本息平均攤還會長什麼樣」。它不會知道銀行願不願意借你、願意借多少、給你哪一段利率。試算結果不等於核貸結果,實際條件一律以銀行核定的契約為準。
月付金公式怎麼推?把 30 萬、5 年、3.5% 一格一格代進去
台灣的信貸幾乎都是本息平均攤還——白話講就是「每個月繳一樣多,繳到最後一期剛好還清」。官方文件寫的是「按年金法每月平均攤還」,講的是同一件事。
公式長這樣:
月付金 = 本金 × 月利率 ÷ 〔 1 -(1 + 月利率)的負期數次方 〕
看起來有點嚇人,但拆開之後只有三個動作。下面這張表在拆的是「這條公式每一步在幹嘛」。
| 步驟 | 算式 | 結果 | 白話 |
|---|---|---|---|
| ① 年利率換成月利率 | 3.50% ÷ 12 | 0.291667% | 利率是「一年」的,但你是「每個月」繳 |
| ② 算出期數 | 5 年 × 12 | 60 期 | 信貸講「幾年」,公式吃「幾期」 |
| ③ 代進公式 | 300,000 × 0.00291667 ÷(1 -1.00291667 的 -60 次方) | 5,457.52 元 | 這就是每個月要繳的錢 |
| ④ 乘回去看總數 | 5,457.52 × 60 | 327,451 元 | 借 30 萬,五年總共拿出 32 萬多 |
| ⑤ 減掉本金 | 327,451 - 300,000 | 27,451 元 | 這是純利息,還沒算任何費用 |
所以我會這樣看這張表:停在第 ③ 步就是一般試算器的深度,走到第 ⑤ 步才知道這筆錢的價錢。而真正的完整版還要再往下一段走。
每期繳一樣多,但裡面的成分一直在變
月付金 5,457 元從第 1 期到第 60 期都一樣,可是這 5,457 元裡面「利息」跟「本金」的比例每個月都在動。第 1 期的利息是 875 元,第 60 期只剩 16 元。
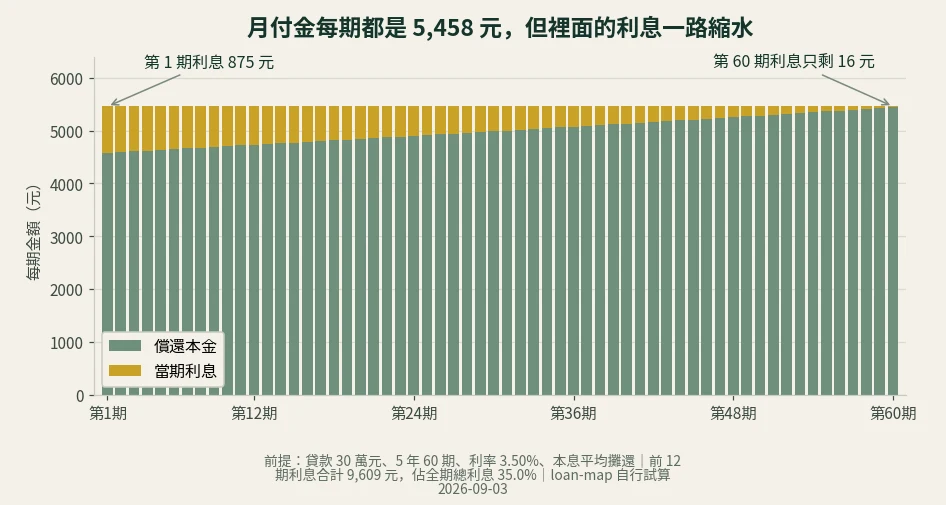
把前 12 期的利息加起來是 9,609 元,佔全期總利息 27,451 元的 35.0%。也就是說第一年就付掉了三分之一的利息。這件事在你考慮「借一年就提前還掉」的時候特別重要。
為什麼利率 3.50%,總費用年百分率會變成 5.71%?
因為你沒有真的拿到 30 萬。
金管會備查的那份計算範例,信貸那一組的費用寫得清清楚楚:開辦費 5,000 元、徵信查詢費 200 元、信用保險費是借款金額的 3.5%(30 萬的 3.5% 就是 10,500 元)。三筆加起來,官方原文寫的是各項相關費用總金額:15,700 元。
這 15,700 元通常在撥款當下就先扣走。所以實際進到你帳戶的是 284,300 元,可是你每個月還是要繳 5,457 元、繳滿 60 期。拿得比較少、還得一樣多,成本當然變高——高到哪裡去?官方自己算出來的答案是 5.71%。
戴安的拆帳表
這張表在比的是「同一句廣告文案,翻成帳單語言是什麼意思」。
| 廣告怎麼說 | 帳單上實際是什麼 | 戴安怎麼看 |
|---|---|---|
| 「利率 3.50% 起」 | 只是計息用的名目利率,不含任何費用 | 「起」這個字代表這是最低那一段,不是給每個人的 |
| 「開辦費優惠」 | 費用在撥款時先扣,你實拿 284,300 元 | 費用打折是好事,但要換算成 APR 才知道折多少 |
| 「月付只要 5,457 元」 | 60 期總繳 327,451 元 | 月付金是體感,總繳金額才是價錢 |
| 「總費用年百分率 5.71%」 | 把 15,700 元費用攤進去之後的年成本 | 官方原文寫得很直白:總費用年百分率不等於貸款利率 |
所以我會這樣選:兩家銀行擺在一起時,先問「你的 APR 是多少」,不要先問「你的利率是多少」。前者含費用,後者不含。
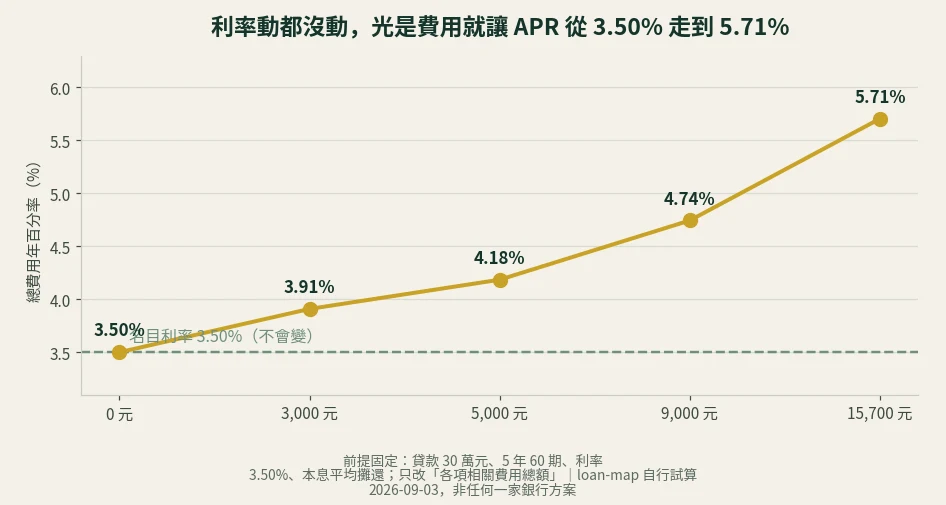
從這張圖可以看到費用的殺傷力有多線性:費用 5,000 元時 APR 是 4.18%,9,000 元時是 4.74%,15,700 元時是 5.71%。同一個利率,光費用差 9,000 元就能讓 APR 差 1.53 個百分點。這也是為什麼比較信貸時只看利率會失準,這件事我在貸款利率 0.01% 真的比較便宜嗎?先看 APR 與總費用裡拆得更細。
我們拿主管機關的範例覆算了五組數字,小數第二位全部對得上
上面那條公式是我自己寫的,你憑什麼相信?所以我做了一件多餘但必要的事:把官方範例裡有列 APR 的五組數字,全部用同一條公式重算一次,看對不對得上。
下面這張表在比的是「官方公告的 APR」跟「本站用公式算出來的 APR」。
| 官方範例 | 交易條件 | 官方公告 APR | 本站覆算 |
|---|---|---|---|
| 範例一 房貸 | 200 萬/20 年/2.75%/費用 2,200 元 | 2.76% | 2.7621% ✔ |
| 範例二 二胎房貸 | 50 萬/7 年/6%/費用 22,700 元 | 7.43% | 7.4291% ✔ |
| 範例三 車貸 | 40 萬/5 年/9%/費用 5,200 元 | 9.56% | 9.5612% ✔ |
| 範例四 信貸(下緣) | 30 萬/5 年/3.50%/費用 15,700 元 | 5.71% | 5.7059% ✔ |
| 範例四 信貸(上緣) | 30 萬/5 年/6.25%/費用 15,700 元 | 8.51% | 8.5141% ✔ |
所以我會這樣說這件事:五組全中,代表這一頁的算法跟主管機關備查範例的算法是同一套。這是這個工具唯一能給你的保證,也是我唯一敢給的保證。
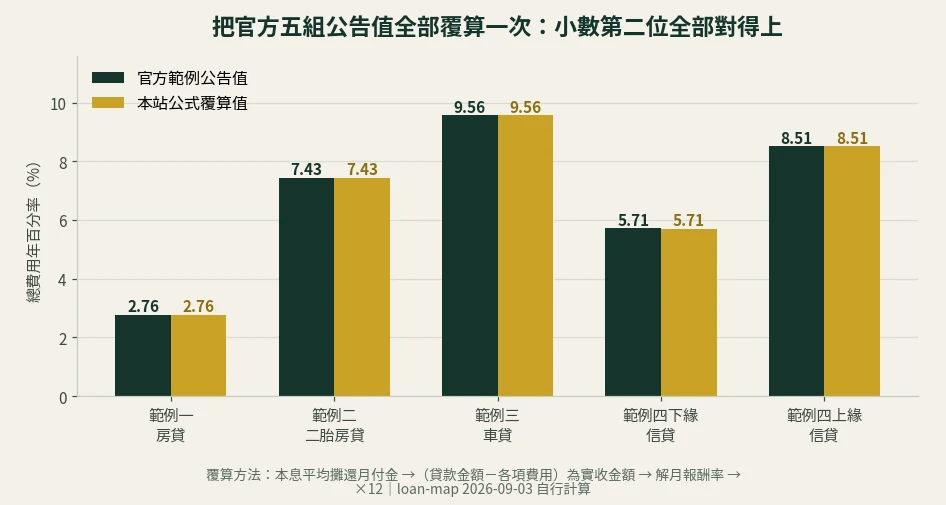
但要說清楚界線:對得上的是主管機關備查的計算範例,不是任何一家銀行的實際方案。各家銀行的費用項目、計算基準日、利率區間都不一樣,本站的工具不宣稱能重現任何一家銀行公告的 APR。你算出來跟某家官網寫的不一樣,那是正常的,正確做法是回去看那家官網的計算前提。
可引用重點:loan-map 於 2026 年 9 月 3 日以本息平均攤還月付金、扣除各項費用後之實收金額反推月報酬率再年化的方式,覆算金管會銀行局備查〈銀行業暨保險業廣告宣傳信用交易商品總費用年百分率之計算範例〉中五組載有總費用年百分率的案例,覆算結果 2.7621%、7.4291%、9.5612%、5.7059%、8.5141%,四捨五入至小數第二位後與官方公告之 2.76%、7.43%、9.56%、5.71%、8.51% 全數一致。
期數拉長,月付金會變好看,代價寫在哪裡?
這是最多人踩的一格。業務說「那我們幫你拉到 7 年,月付就降到四千多」,聽起來像幫你,實際上是把帳單挪到後面。
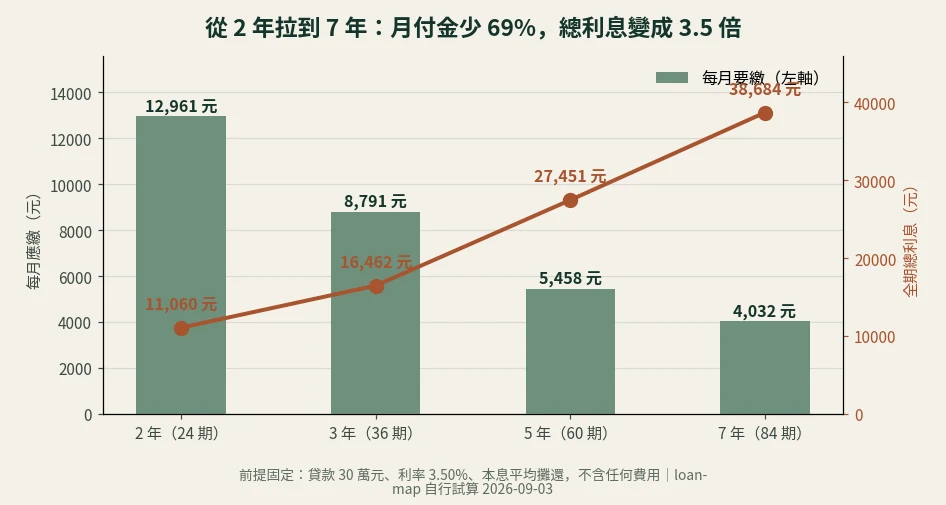
同樣借 30 萬、同樣 3.50%,只換期數:
| 期數 | 每月要繳 | 全期總利息 | 戴安的判斷 |
|---|---|---|---|
| 2 年(24 期) | 12,961 元 | 11,060 元 | 利息最少,但月付壓力最重 |
| 3 年(36 期) | 8,791 元 | 16,462 元 | 多付 5,402 元,換月付少 4,170 元 |
| 5 年(60 期) | 5,458 元 | 27,451 元 | 市場最常見的預設值,不代表最適合 |
| 7 年(84 期) | 4,032 元 | 38,684 元 | 月付比 2 年少 69%,利息變成 3.5 倍 |
所以我會這樣看:期數不是「越短越好」也不是「越長越好」,它是一個明碼標價的交換。從 2 年換到 7 年,你每個月輕鬆 8,929 元,總共多付 27,624 元。這筆交換划不划算只有你自己知道,但至少現在你知道價目表。
換個角度:月付固定 6,000 元,期數決定你能借多少
有些人是反過來算的——「我每個月只擠得出六千」。那期數就變成額度的槓桿。
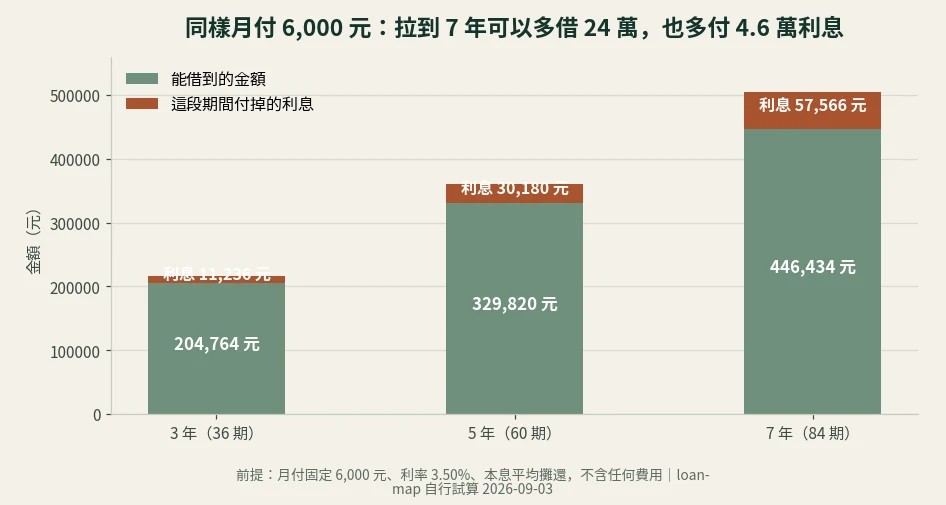
月付一樣是 6,000 元,3 年借得到 204,764 元、7 年借得到 446,434 元。多借的 241,670 元不是天上掉下來的,代價是利息從 11,236 元變成 57,566 元。
還有一件事:走完一半期數,你欠的不是一半
很多人以為 60 期還到第 30 期,本金就剩一半。實際上剩 156,549 元,還掉的只有 47.8%。
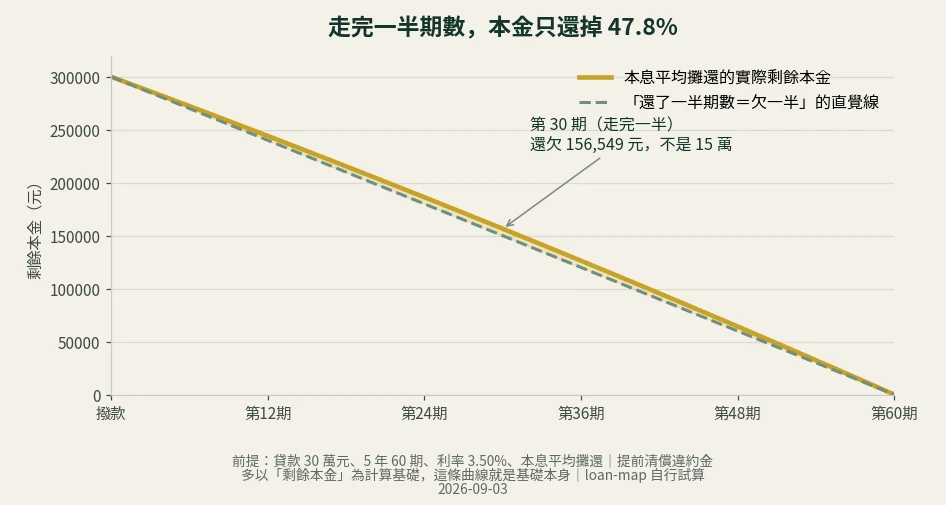
這個數字為什麼重要?因為提前清償違約金多半是按「剩餘本金」乘一個百分比在算。基礎金額比你以為的大,罰金自然也比你以為的大。這一塊的計算基礎與各家限制清償期的差別,我整理在信貸提前還款要違約金嗎?先看限制清償期與計算基礎。
利率差一點點,總利息差多少
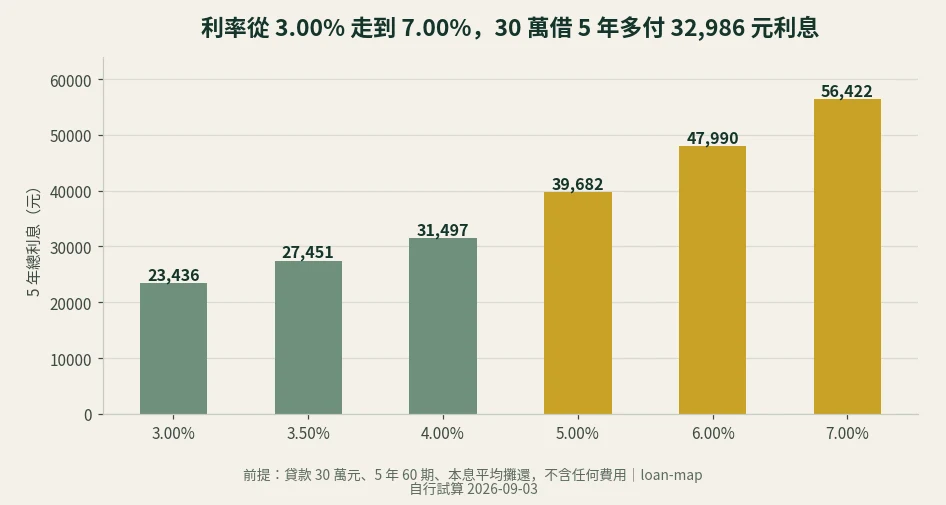
3.00% 的總利息是 23,436 元,7.00% 是 56,422 元,差 32,986 元。看起來利率影響很大——但別忘了上一段那張圖:光是費用從 0 元變成 15,700 元,就等於利率被墊高 2.21 個百分點。兩件事要一起看。
試算結果跟銀行實際核貸差在哪?五件試算器算不出來的事
這一段是這頁最重要的免責,也是最實用的一段。你按出來的數字跟最後拿到的條件對不起來,通常是下面五個原因之一。
- 利率是一個區間,不是一個數字。廣告寫「2.88%~15%」,你會落在哪一段是銀行評估後才決定的。試算器只會照你填的那個數字算。
- 費用項目每家不一樣。有的叫開辦費,有的叫帳戶管理費、徵信查詢費、信用保險費。你要把該家官網公告的全部費用加起來填進去,少填一項 APR 就會偏低。
- 機動利率會變。多數信貸是「定儲利率指數+加碼」的機動計息,指數調整日一到,月付金就可能不一樣。試算器算的是「利率不變」的情境。
- 額度不是你說了算。能借多少牽涉到收入、負債比、聯徵紀錄。這些東西試算器一個都看不到。你可以先看信貸申請前要準備什麼?先完成這 7 項自我檢查把自己的狀況盤一次,聯徵那一塊在自己查聯徵會扣分嗎?信用報告申請與查詢紀錄一次看懂。
- 核貸與否是銀行的權利。照會問完、資料交齊,都還不等於過件——這件事我在銀行照會是什麼?照會過了不等於過件寫過。
還有一件超出試算範圍、但一定要說的事:如果有人拿著「試算結果」跟你收費、或要你先付一筆錢才幫你「調高額度」,那不是試算,那是話術。金管會的原文寫得很清楚,銀行提供貸款「並不因其是否有中間介紹人而有差別」。相關警訊我整理在貸款要先付保證金嗎?代辦費、帳戶美化與交卡都是警訊。
另外,手續費和開辦費在各家官網上其實有 8 種不同的叫法,那筆錢大約會把年成本推高 1.24 個百分點——細節見 信貸手續費和開辦費差在哪。
還是不確定自己會不會過?
合作連結待來源核實
OK忠訓是有登記的貸款顧問公司,不是銀行;填表免費,是否申辦由你決定。透過連結填表本站可能獲得推廣費,不影響你的條件。
期數要選幾期之前,可以先看各家的綁約期數與它的對價:信貸綁約多綁 24 期值得嗎。
常見問題
信用貸款試算公式是什麼?
本息平均攤還的月付金公式是:本金 × 月利率 ÷〔1 -(1 + 月利率)的負期數次方〕。月利率=年利率 ÷ 12,期數=年數 × 12。以 30 萬元、5 年、年利率 3.50% 代入,月付金是 5,457.52 元,60 期總繳 327,451 元。
信用貸款試算 Excel 要用哪個函數?
Excel 或 Google 試算表裡對應的是 PMT 函數,寫法是 =PMT(年利率/12, 期數, -本金)。以本頁的例子就是 =PMT(3.5%/12, 60, -300000),會得到 5,457.52。想再算 APR 可以用 RATE 函數,把本金換成「扣掉費用後的實收金額」,再把結果乘以 12。
總費用年百分率跟貸款利率差在哪?
差在有沒有把費用算進去。貸款利率只是計息用的名目數字;總費用年百分率是把開辦費、徵信查詢費這類費用一起攤進去之後的年成本。金管會備查的計算範例在每個案例下面都寫了一句原文:「總費用年百分率不等於貸款利率。」
試算出來的月付金,跟銀行給的對不上怎麼辦?
先確認三件事:利率是不是同一段(區間的下緣還是實際核定值)、期數是不是同一個、費用有沒有全部填進去。三項都對還是差很多,就直接把銀行的計算方式問清楚,並以銀行核定的契約條款為準。本站的試算只能作為理解結構用,不能作為核貸依據。
算出來覺得負擔得起,就代表可以借嗎?
試算器只回答「這筆錢每個月長什麼樣」,不回答「該不該借」。本站不提供個人化的財務建議,只做資訊比較。可以留意的是:月付金要放進你原本的固定支出一起看,不是單獨看;還有這筆錢的用途是不是真的非借不可。
為什麼我算出來的 APR 跟某家銀行官網寫的不一樣?
因為各家的計算前提不同。多數銀行的 APR 計算範例前提是「貸款 30 萬元、期間 5 年」,但也有例外,前提不一樣的 APR 本來就不能直接放在同一張表比。各家的計算基準日也不同,數字會隨指數調整。本站工具不宣稱能重現任何一家銀行公告的 APR,要對答案請回該行官網看它的計算前提原文。
本息平均攤還跟本金平均攤還差在哪?
本息平均攤還是每期繳一樣多,本頁的試算器算的就是這種。本金平均攤還是每期還一樣多的本金、利息隨剩餘本金遞減,所以前期繳得多、後期繳得少,全期總利息會比較低。台灣的信貸絕大多數是前者。
這一頁的更正紀錄與更新承諾
更正框:本頁目前沒有更正紀錄。若日後發現任何數字或引述有誤,會直接寫在這一格,寫明原本錯在哪、什麼時候改的,不會靜悄悄改掉。
更新承諾:本頁引用的金管會銀行局計算範例,最近一次回官方原始檔查證是 2026 年 9 月 3 日(文件為金管會 97.6.10 金管銀(三)字第 09700107080 號函准備查修正版)。本站的利率類內容每月刷新一次;這一頁的公式與官方範例只要有變動,會同步更新並記在上面的更正框。
效益總結:如果你只從這一頁帶走一件事,帶走這個——在 30 萬元借 5 年這組前提下,把費用算進去會讓年成本從 3.50% 變成 5.71%,差 2.21 個百分點。比較兩個方案時,這 2.21 個百分點可能比利率本身的差距還大。
若已陷入多頭債務,可洽財團法人法律扶助基金會(全國專線 412-8518,市話直撥、手機加 02,轉 3 洽就近分會)——法扶申請不會事先收取任何費用,也從未委託任何代辦公司;亦可洽銀行公會消費金融無擔保債務協商委員會服務專線 (02) 8596-1629(週一至週五 09:00–17:00)諮詢債務協商相關事宜。
本頁資料來源:金管會銀行局〈銀行業暨保險業廣告宣傳信用交易商品總費用年百分率之計算範例〉(金管會 97.6.10 金管銀(三)字第 09700107080 號函准備查修正),loan-map 於 2026-09-03 回原始檔查證。試算器與各圖表數值為 loan-map 依本息平均攤還公式自行計算,非任何金融機構之報價。
算完月付金之後,如果想知道各家銀行實際公告的利率與總費用年百分率長什麼樣,可以接著看 10 家銀行 20 個方案的信貸總比較表——那篇也解釋了為什麼各行的數字不能直接排在一起比。
如果你要算的是車貸:公式一樣,但比價的規則不一樣——銀行與融資公司的總費用年百分率是兩套標準算出來的,範例前提也不同。詳見車貸利率怎麼算?銀行跟融資公司是兩套算法。
算完月付金之後,還有一步:把你名下所有無擔保債務的餘額加起來除以平均月收入,看看離金管會函釋講的 22 倍還有多遠。做法看〈負債比怎麼算?月光族先看這篇〉,那篇還有一張表告訴你,期數拉長為什麼救不了那一格。
補充一篇:DBR 22 倍的函釋原文分子是「無擔保債務歸戶後之總餘額」,不是月付金,所以拉長期數騰不出額度空間——七類得排除適用的貸款與逐步算法整理在DBR 22 倍是什麼。
如果你要算的不是信貸月付金,而是信用卡帳單的循環利息,那是另一組公式(按日計息、逐筆算):循環利率怎麼算?只繳最低應繳,12 個月後還欠 27,018 元那篇有可以直接輸入的拆帳試算。