抄錄日:2026 年 9 月 5 日|本文所有利率、費用、資格條件,都是當天用程式讀銀行官網原文抓下來的,不是從別的網站抄來的。看到日期就知道新不新鮮,這是戴安的規矩。
你在查的是「有沒有小白專案」,但你真正要決定的是「我符合哪一句銀行官網門檻」。
戴安的話:總還款、文件、天數、退路,這四件事門檻表不會幫你算,我會算給你看。看到「保證過件」「免聯徵」這兩個詞,先跳過——本站抄到的 21 個方案,10 家銀行官網全部保留最終核貸與否的權利,沒有一家用過這兩個詞。
「信用小白可以信貸嗎」這個問題,網路上有一百篇文章在回答,但幾乎沒有一篇告訴你:銀行官網上根本沒有「信用小白」這四個字。
我今天把 10 家銀行、21 個信貸方案的頁面全部抓下來,用程式做全文檢索。結果放在下面。有些話別人不敢寫,戴安寫。
缺錢不丟臉,被話術坑才冤。
先給答案:21 個方案裡,只有 1 個掛「首貸」兩個字,而且它沒公告資格
我檢索的詞是這五個:「小白」、「信用空白」、「無信用紀錄」、「聯徵分數」、「首貸」。檢索範圍是本站《利率抄錄表》收錄的 10 家銀行 20 個信貸方案頁面,加上今天新抓到的台新銀行「青年首貸族信貸專案」,合計 21 個方案、共 13 個網頁。
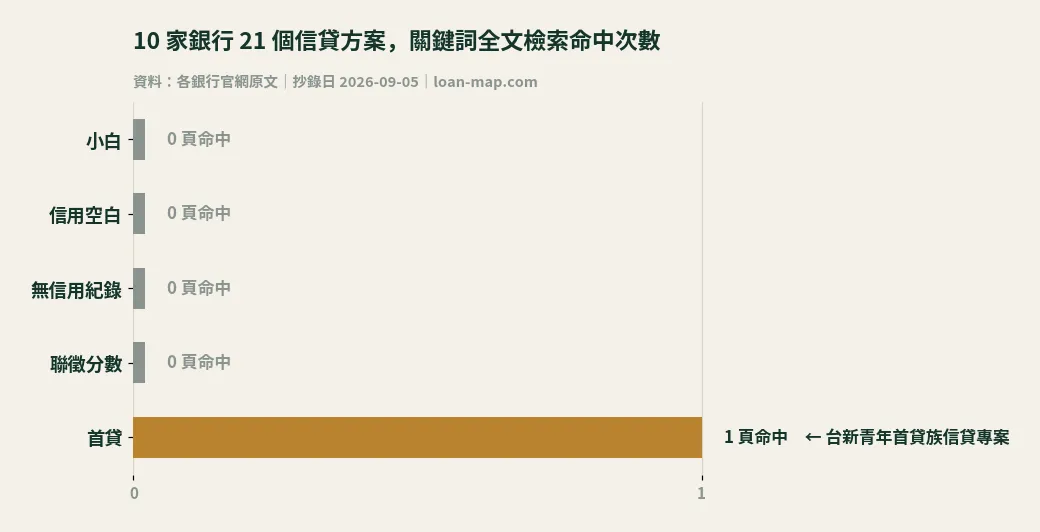
命中結果:
| 檢索詞 | 命中頁數 | 命中內容 | 戴安怎麼看 |
|---|---|---|---|
| 小白 | 0 | — | 銀行不用這個詞 |
| 信用空白 | 0 | — | 同上 |
| 無信用紀錄 | 0 | — | 同上 |
| 聯徵分數 | 0 | — | 沒有一家公告分數門檻 |
| 首貸 | 1 | 台新銀行「青年首貸族信貸專案」 | 唯一的例外,下一段拆給你看 |
自己看不出哪家會過?可以先免費問(開新視窗)
合作連結待來源核實
OK忠訓是有登記的貸款顧問公司,不是銀行;填表免費,是否申辦由你決定。透過連結填表本站可能獲得推廣費,不影響你的條件。
這張表在比的是「銀行自己的官網上,到底有沒有寫給小白看的東西」。所以我會這樣看:市面上所有「小白專用方案」、「小白過件率最高的銀行」的說法,都不是銀行官網公告的,是別人自己講的。
那唯一命中的那一個呢?它比你想的更有意思——它有名字、有利率、有總費用年百分率,就是沒有寫「誰算青年首貸族」。
接下來我會逐段拆:那個專案的官網原文寫了什麼、10 家銀行真正公告的門檻只有哪兩種數字、「年齡加計貸款期限」這句話為什麼會讓人算錯、以及文件要準備幾份。全部有出處,沒有出處的我會直接寫「官網沒寫」。
我會選__:先把自己的年收入、年齡、有沒有薪轉戶三個數字對進下面「對號入座」那張表,而不是先去搜「小白專案」四個字——利率是釣餌,總費用年百分率才是帳單,官網公告的門檻也一樣,形容詞不算數,數字才算數。
💸 同一筆錢,總共還多少(300,000 元借 5 年)
| 方案 | 公告利率 | 月付 | 60 期本息 | 開辦費 | 總共還 | 比借的多還 | 戴安的判斷 |
|---|---|---|---|---|---|---|---|
| 台新一般信貸(利率下限) | 2.88% | 5,375 元 | 322,477 元 | 9,000 元 | 331,477 元 | 31,477 元 | 門檻最寬的一端,但不是每個人都拿得到 |
| 台新一般信貸(利率上限) | 15.00% | 7,137 元 | 428,219 元 | 9,000 元 | 437,219 元 | 137,219 元 | 同一頁的另一端,看清楚你是哪一邊 |
| 台新青年首貸族(利率下限) | 7.12% | 5,957 元 | 357,442 元 | 9,000 元 | 366,442 元 | 66,442 元 | 唯一掛「首貸」,區間窄但沒公告資格 |
| 台新青年首貸族(利率上限) | 9.12% | 6,245 元 | 374,700 元 | 9,000 元 | 383,700 元 | 83,700 元 | 上限比一般信貸低,下限卻更高 |
以貸款金額 300,000 元、60 期、本息平均攤還計算:月付=本金×月利率÷(1−(1+月利率)^−期數),總還款=月付×期數+開辦費。利率取官網公告區間端點,其餘費用(設定費、帳管費)官網沒說明是否計入年百分率的,本表不代算、不臆測。這是我們自己算的,不是官網公告數字。範例前提沿用官網法定揭露:貸款金額 30 萬、5 年期。
那個唯一掛「首貸」的專案,官網到底寫了什麼?
先講怎麼找到它的。台新銀行信貸產品頁的上方選單裡,「信貸產品」那一欄列了這幾個連結:一般信貸、手t貸、點點貸、薪轉專案、外送員信貸專案、計程車信貸專案、青年首貸專案。
點進去,頁面標題原文是「青年首貸族信貸專案-台新銀行」。
然後我做了一件事:把整頁的文字抓出來,數這幾個詞出現幾次——「適用對象」、「資格」、「年滿」、「歲」。
四個詞,全部是 0 次。
整頁只有兩種東西:一組行銷插圖(畢業生丟學士帽、手機申貸的插畫),以及頁尾的注意事項法定文字。插圖上寫的是「實現夢想從台新出發,滿足你的資金需求」、「全程數位申貸,手機申請方便又即時」這類句子,沒有任何一張圖在講資格條件。
所以,官網公告了誰算「青年首貸族」嗎?沒有。這一頁沒有寫年齡範圍、沒有寫年收入門檻、沒有寫「限第一次申貸者」。
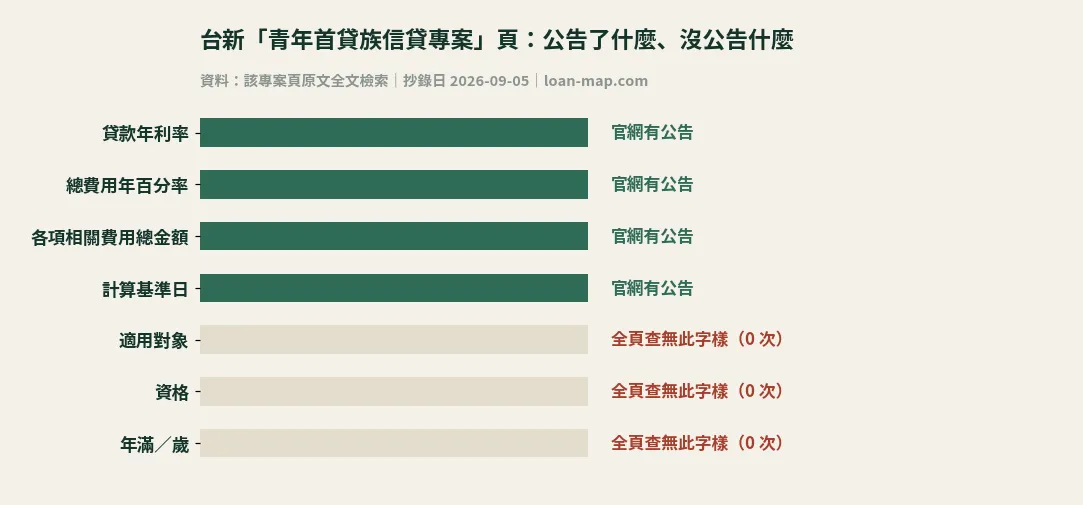
但注意事項那一段是有內容的,而且是逐字的法定揭露。原文照抄:
「信用貸款一段式(本利攤還型),總費用年百分率計算範例:貸款金額NT$30萬,貸款期間5年(限制清償期18期),貸款年利率7.12%~9.12%(機動計息),各項相關費用總金額NT$9,000,總費用年百分率約為:8.41%~10.43%。」
「本活動總費用年百分率之計算基準日為115/3/21。」
「本行保留最終核准貸款與否、貸款金額、年限及各項貸款條件之權利。」
同一天,我也抓了台新的一般信貸產品頁,原文是:
「【一般信貸】: 信用貸款一段式(本利攤還型),貸款金額:NT$30萬,貸款期間:5年(限制清償期為12期),貸款年利率:2.88%~15%(機動計息),各項相關費用總金額:NT$9,000,總費用年百分率為:4.12%~16.39%。」
「本活動總費用年百分率之計算基準日為民國115年6月21日。」
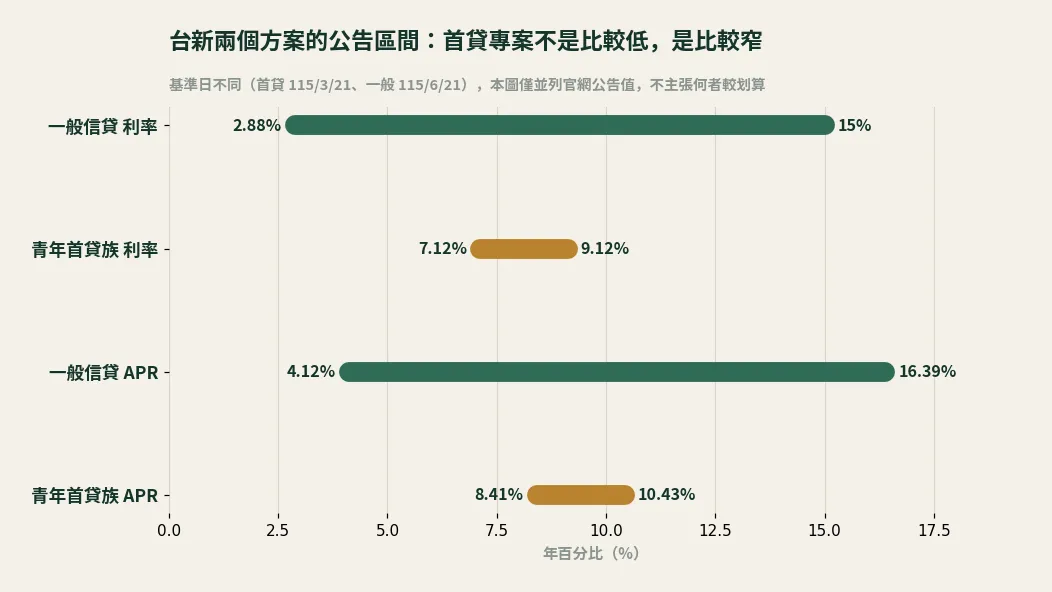
兩組數字擺一起
下面這張表在比的是:同一家銀行,一個叫「青年首貸族」的專案,跟它的一般信貸,官網各自公告了什麼。
| 項目 | 青年首貸族專案 | 一般信貸 | 差多少 |
|---|---|---|---|
| 貸款年利率 | 7.12%~9.12% | 2.88%~15% | 下限高 4.24 個百分點、上限低 5.88 個百分點 |
| 總費用年百分率 | 約 8.41%~10.43% | 4.12%~16.39% | 下限高 4.29 個百分點、上限低 5.96 個百分點 |
| 各項相關費用總金額 | NT$9,000 | NT$9,000 | 一樣 |
| 範例前提 | 30 萬/5 年/限制清償期 18 期 | 30 萬/5 年/限制清償期 12 期 | 綁約長度不同 |
| 計算基準日 | 115/3/21 | 民國 115 年 6 月 21 日 | 差一季 |
所以我會這樣看:「首貸專案」不是比較便宜,是區間比較窄。一般信貸的利率區間寬度是 12.12 個百分點,首貸專案只有 2.00 個百分點。講白一點,一般信貸有人拿到 2.88%、有人拿到 15%;首貸專案的官網公告值就在 7.12% 到 9.12% 之間,兩頭都被夾住了。
要提醒一件事:這兩組數字的計算基準日不一樣(115/3/21 對 115/6/21),嚴格講不是同一個時點的公告。所以上面那張表我只列「官網各自寫了什麼」,不主張哪一個比較划算。真的要比,要等兩頁同步到同一個基準日。
戴安拆帳表
本站每篇一張。左邊是廣告與傳言怎麼講,右邊是官網原文怎麼寫。
| 市場上怎麼說 | 官網原文怎麼寫(2026-09-05 抄) |
|---|---|
| 「有專門給小白的方案」 | 10 家銀行 21 個方案,「小白」二字命中 0 次 |
| 「首貸族專案利率比較低」 | 該專案公告 7.12%~9.12%,一般信貸公告 2.88%~15%,下限反而高 4.24 個百分點 |
| 「首貸專案手續費比較優惠」 | 兩者各項相關費用總金額都是 NT$9,000,一樣 |
| 「符合資格就可以辦」 | 該頁全文查無「適用對象」「資格」「年滿」「歲」;另載「本行保留最終核准貸款與否、貸款金額、年限及各項貸款條件之權利」 |
看完這張表你大概懂了:利率是釣餌,總成本才是帳單。而在小白這一題上,連釣餌都不是官網掛出來的。
順手撈到的:台新今天同時掛著四個計算基準日
這件事跟小白沒有直接關係,但它是「同一家銀行的數字也會打架」最乾淨的例子,值得記一筆。2026-09-05 當天,台新四個位置的總費用年百分率計算基準日分別是:
- 法定揭露頁(表格版):114 年 12 月 21 日
- 法定揭露頁(表格下方純文字版):109 年 9 月 21 日
- 信貸產品頁:民國 115 年 6 月 21 日
- 青年首貸族專案頁:115/3/21
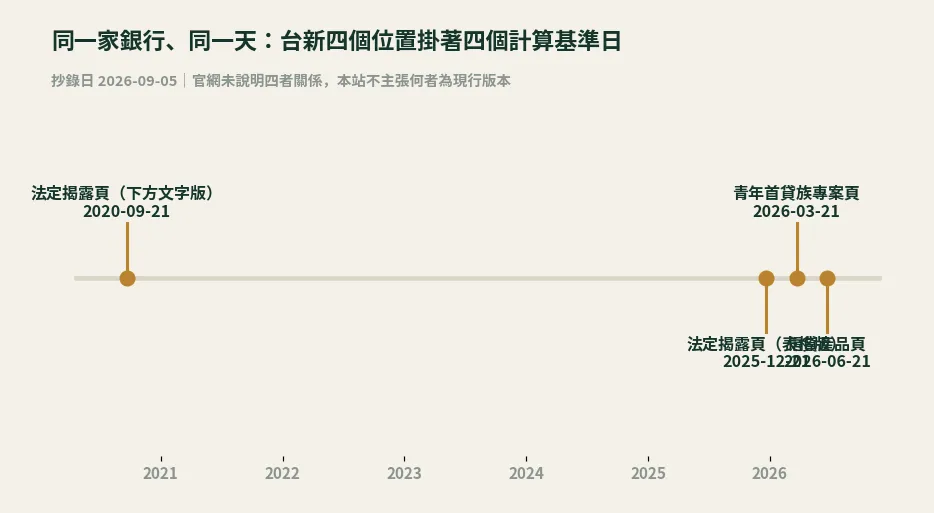
四個位置、四個日期,最舊的那個是 2020 年 9 月。這四段的利率區間與總費用年百分率都是 2.88%~15% 與 4.12%~16.39%(青年首貸族那頁除外,它是另一組數字)。官網沒有說明四者的關係,本站也不代為判斷哪一個是現行版本,只如實並列。
另外記一筆:本站《利率抄錄表》上一輪(2026-09-01、09-02)抄到的台新產品頁基準日是「民國 115 年 3 月 21 日」,今天抄到的是「民國 115 年 6 月 21 日」,利率、總費用年百分率、費用金額三格逐格未變。抄錄表已更新。
你會用到這件事的時機是:看到超低利率的時候,先找兩個日期——這個專案的優惠期間、以及總費用年百分率的計算基準日。這兩個日期跟今天差多久,就是那個數字有多舊。想再看細一點,可以參考本站的〈貸款利率 0.01% 真的比較便宜嗎?先看 APR 與總費用〉。
銀行官網公告的門檻,其實只有兩種數字
既然沒有「小白專案」,那銀行到底用什麼決定你能不能申請?看官網原文,公告出來的硬性數字只有兩種:年收入,跟年齡。其他全部是形容詞。
先看年收入。這是 2026-09-05 當天逐頁抄到的公告值。
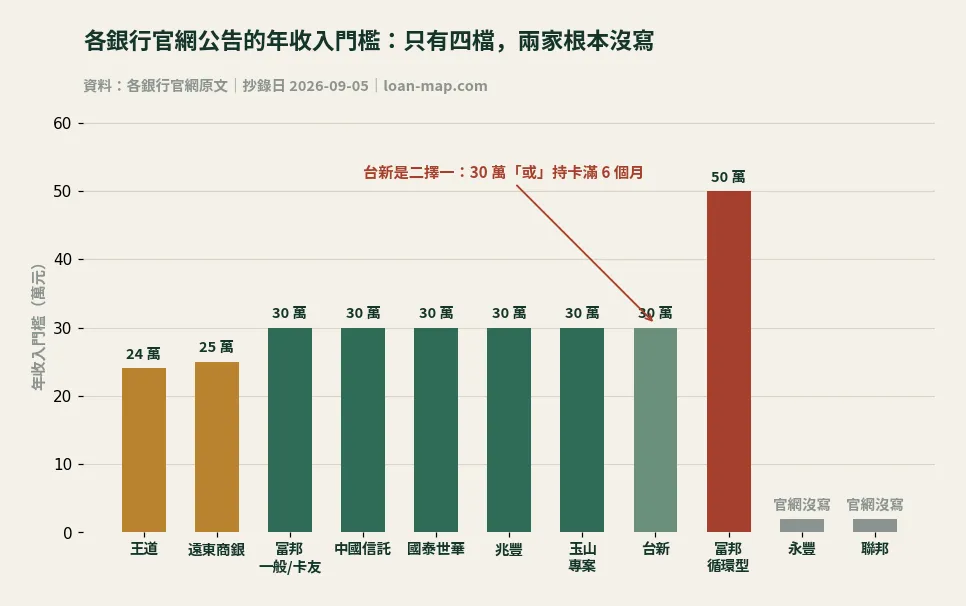
| 年收入門檻 | 哪幾家這樣寫 | 官網原文關鍵句 |
|---|---|---|
| 24 萬 | 王道銀行 | 「年收入大於等於新臺幣24萬元,小資也能輕鬆貸款」 |
| 25 萬 | 遠東商銀 | 「現職工作年資滿半年以上且年收入NT25萬元(含)以上」 |
| 30 萬 | 台北富邦(一般/卡友)、中國信託、國泰世華、兆豐、玉山(專案適用資格) | 富邦「年收入30萬元(含)以上」/國泰「個人年收入 ≧ 新臺幣30萬元」/兆豐「年薪達新臺幣30萬元以上」 |
| 50 萬 | 台北富邦・循環型信貸(上班族客群) | 「上班族客群:年收入 50 萬元(含)以上之專業人士與上班族」 |
| 官網沒寫數字 | 永豐、聯邦 | 永豐「信用正常,且有正當收入職業」/聯邦「收入穩定且無信用不良記錄」 |
這張表在比的是「銀行願意用數字講清楚的門檻」。所以我會這樣看:最低的公告值是王道的 24 萬,第二低是遠銀的 25 萬;但這句話有個前提——永豐與聯邦官網根本沒公告收入數字,分母湊不齊,所以我不會寫成「全台最低」。
台新要單獨講:它是二擇一,不是門檻
台新的原文長這樣:
「1. 本國國民且年滿20-60歲 2. 年資滿半年的正職上班族,且年收入新臺幣30萬元以上或正職上班族且為本行信用卡持卡滿6個月(含)以上」
那個「或」很重要。把台新塞進「30 萬門檻」那一格是錯的——照官網這句寫法,正職上班族只要是台新信用卡持卡滿 6 個月(含)以上,就不受 30 萬那句拘束。年收沒到 30 萬的人如果看到「台新要 30 萬」就放棄,那是被整理表格的人誤導,不是被銀行擋掉。
順帶說一句題外話但很多人不知道:台新這一句同時也是「信用卡跟信貸是連在一起的」的證據。你手上那張放了半年的卡,在官網公告的條件裡是有位置的。
玉山的兩段條件,官網沒說誰管誰
玉山同一頁上有兩段資格:申辦資格頁籤寫「玉山e指信貸申辦資格建議如下: 1.成年之中華民國國民 2.有穩定且明確收入者 3.檢附相關財力證明 4.無信用不良紀錄」;同一頁的注意事項第 2 條另外寫「本專案適用資格:年收入30萬元以上具明確所得者且須綁約一年以上」。
一段沒有數字、一段有 30 萬。官網沒有說明兩者的適用關係,所以本站兩段並列,不合併成一組條件,也不會替玉山判斷哪一段是通則哪一段是專案限定。你自己看的時候,記得兩段都要讀。
「信用良好」這種話,不能翻譯成分數
剩下的條件全是定性句:富邦「收入穩定且信用良好」、國泰「銀行往來信用紀錄正常」、玉山「無信用不良紀錄」、兆豐「信用良好、具完全行為能力、具還款能力之本國國民」、聯邦「收入穩定且無信用不良記錄」。
市面上很多文章會把這幾句翻譯成「聯徵分數要 X 分以上」。本站不做這種翻譯,因為 21 個方案的官網頁面裡,「聯徵分數」四個字命中 0 次。沒有一家公告過分數門檻,那我就寫官網沒寫。想知道自己的信用報告長什麼樣、怎麼申請,可以看〈自己查聯徵會扣分嗎?信用報告申請與查詢紀錄一次看懂〉。
一句必須每次都講的話
符合上面任何一條門檻,都不等於會核准。這不是我在打預防針,是十家銀行自己白紙黑字寫的。本站已抄到逐字原文的准駁權聲明現在是十家全數到齊(今天補上遠東商銀最後一家),舉三句給你看:
- 台新:「台新銀行保留最終審核核貸與否、貸款金額、貸款利率及各項條件之權利。」
- 遠東商銀:「本行保留客戶資格認定、貸款額度、貸款期限、適用利率及核貸與否之權利。」
- 國泰世華:「本行將依客戶收入負債比等綜合評量審查決定是否核准貸款以及貸款金額、利率、費用等條件;另本行保有申請案准駁暨貸款內容修改之權利。」
看到「保留核貸與否之權利」這句,就知道任何人跟你保證「一定過」都是在說一件銀行自己沒說過的事。
「年齡加計貸款期限」——三家銀行的同一句話,最容易算錯
年齡條件看起來最單純,其實有兩種完全不同的寫法,而且結果會差很多。
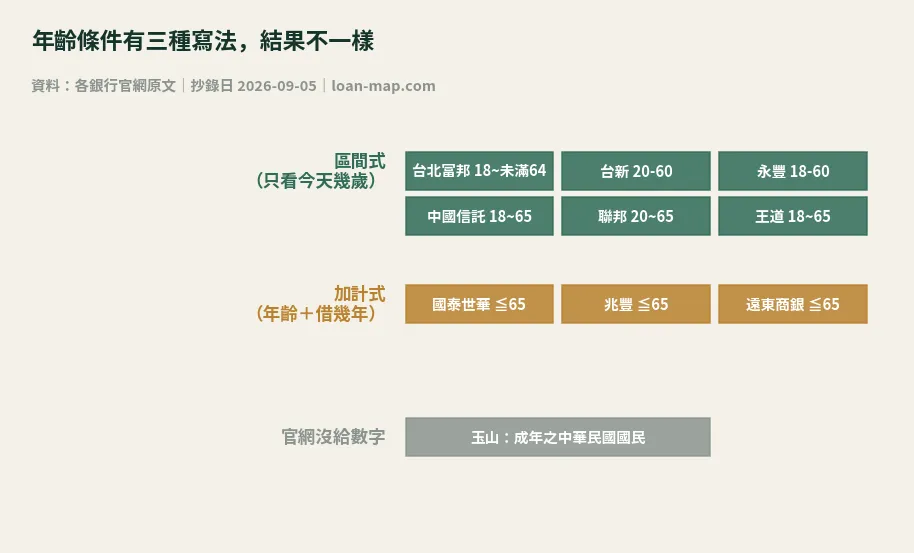
第一種是區間式,只看你今天幾歲:
- 台北富邦:「18歲以上~未滿64歲本國國民且為上班族」
- 台新:「本國國民且年滿20-60歲」
- 永豐:「年滿18-60歲本國自然人」
- 中國信託:「18歲~65歲之中華民國國民或持在臺居留證」
- 聯邦:「年紀20 ~ 65 歲中華民國國民」
- 王道:「本國人年齡18~65歲,有固定收入」
第二種是加計式,要把你想借幾年一起算進去:
- 國泰世華:「滿 20 歲,年齡加計貸款期限 ≦ 65 歲」
- 兆豐:「年齡加計貸款年限不超過65歲」
- 遠東商銀:「持有中華民國身分證且年滿18歲,加計貸款期限<=65歲」
(玉山是第三種:「成年之中華民國國民」,官網沒給數字。)
算一次給你看
下面純粹是套公式的算式示範,不是任何人的真實案例。假設一個 58 歲的人:
- 照區間式看:中信寫 18~65 歲,58 歲在範圍內,這一格過。
- 照加計式看:想借 7 年 → 58 + 7 = 65,符合「≦ 65」;想借 8 年 → 58 + 8 = 66,不符合。
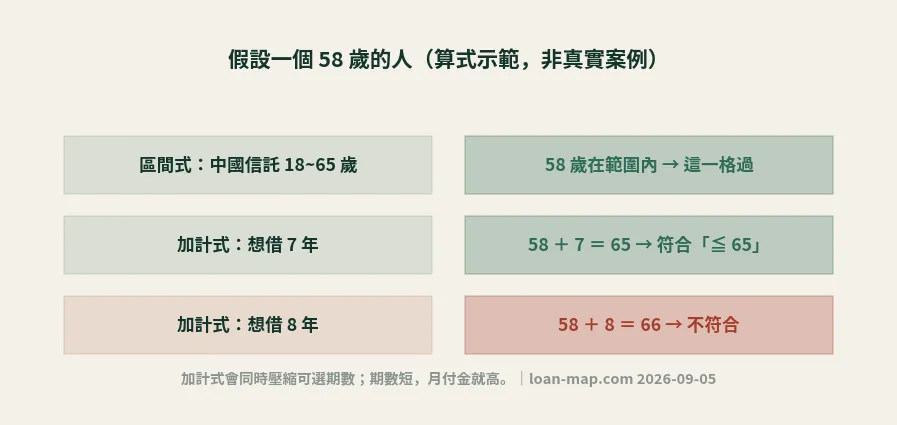
同一個人、同一天、同一個年齡,因為兩家銀行的寫法不同,結果就不一樣。而且加計式還會反過來壓縮你的期數選擇——期數短,月付金就高。這一格值得你在按「立即申請」之前自己乘一次。想把月付金真的按出來,本站有工具頁:〈信用貸款試算怎麼算?月付金公式自己按一次〉。
還有一句話我覺得應該被更多人看到。永豐把它寫在「我可以申請信用貸款嗎」這一題的第 3 點,是本輪抄到的十家裡唯一把年輕族群風險提醒寫進申辦資格欄的:
「如您為18-25歲年輕族群,提醒您申辦信用貸款前請先審慎規劃並評估個人還款能力與風險承受能力,避免未來無法償還貸款時,將嚴重影響個人信用紀錄。」
一家銀行在自己的申貸頁上叫你先想清楚,這句話比任何第三方的「小白攻略」都值得讀一遍。
文件要準備幾份?這才是小白真正該問的
前面講完了門檻,這一段講成本——不是錢的成本,是你要花多久湊齊文件。官網對這件事寫得非常清楚,反而是最少人拿出來比的一格。
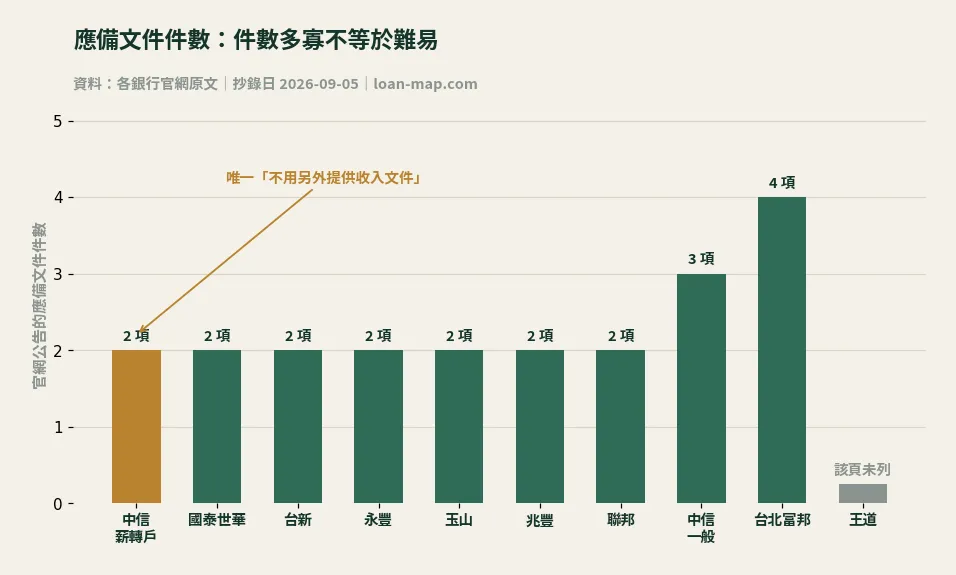
下面這張表在比的是各行官網公告的應備文件件數。
| 件數 | 銀行/方案 | 官網原文列了什麼 |
|---|---|---|
| 2 項 | 中國信託・薪轉戶專案 | 身分證正反面影本、職業證明(名片或識別證影本) |
| 2 項 | 國泰世華(泰幸福/職域員工) | 身分證正反面影本、收入證明文件 |
| 2 項 | 台新、永豐、玉山、兆豐、聯邦 | 身分證+一種財力/收入證明(各行列舉的清單長度不同) |
| 3 項 | 中國信託・一般分期型 | 身分證、職業證明、收入證明 |
| 4 項 | 台北富邦(四張產品卡) | 申請書、身分證、財力證明文件、工作證明文件 |
| 官網沒寫 | 王道 | 該產品頁未列文件清單 |
所以我會這樣看:件數多寡不等於難易。國泰只列 2 項,是因為它把「收入證明文件」寫成一個籠統的項目,實際要交什麼還是要問;富邦列 4 項,只是它把「申請書」也算一項。真正有差的是下一段那件事。
「不用提供」跟「換一種方式提供」是兩回事
這是本段最重要的一格,也是最多人看錯的一格。
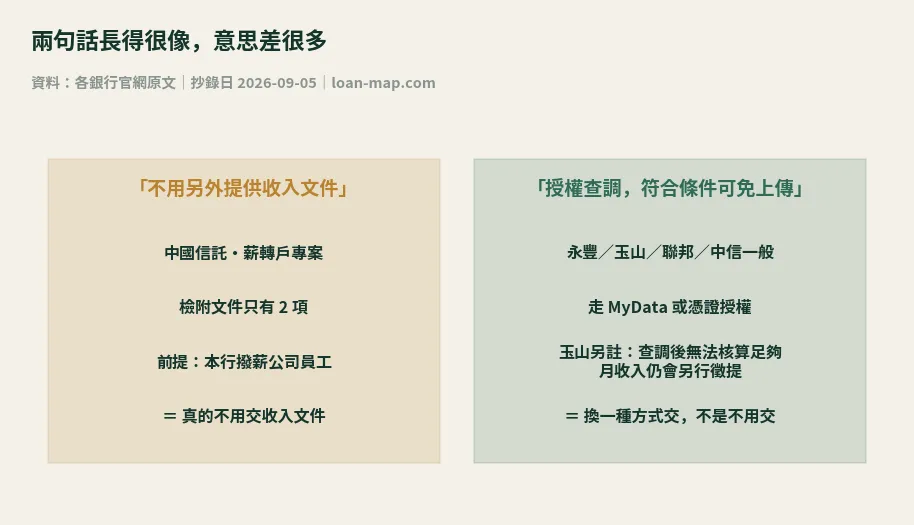
中國信託薪轉戶專案的 Q&A 原文是:
「薪轉戶貸款有什麼特色呢? 不用另外提供收入文件,便利許多。」
它的檢附文件欄真的就只有兩項:身分證正反面影本、職業證明。這是本站抄到的方案裡,唯一一個沒有附加條件就免收入文件的。但前提你也看到了——適用對象是「本行撥薪公司員工」。你得先是這家銀行的薪轉戶。
另外一種寫法長得很像,意思差很多。永豐、中信一般分期型、玉山、聯邦官網都提到用 MyData(個人化資料自主運用平台)或軟體憑證授權銀行查調。例如永豐的原文是「收入證明:透過個人化資料自主運用(MyData)調閱收入證明」,中信則寫「申辦過程使用MyData或軟體C3憑證,符合條件可『免上傳收入文件』」。
那是「你不用自己上傳,改由系統去調」,不是「你不需要有收入證明」。而且中信那句還帶著「符合條件」四個字。玉山的 Q1 也把話說得很白:「查調後無法核算足夠之月收入,仍會另行徵提其他財力證明文件。」
對第一次申貸的人來說,這一格的實際意義是:你有沒有薪轉戶、你的收入資料在不在政府平台上查得到,比你有沒有聯徵紀錄更直接決定你要花幾天準備文件。這句話沒有任何一篇「小白攻略」會講,因為它不好賣。
還有一件銀行自己講的事
第一次辦貸的人最常做的一件事,就是同時丟很多家「看誰過」。這件事有沒有影響?我不猜,我引官網原文。
遠東商銀的 Q&A 原文:
「近期如果向多家銀行申辦信用貸款,紀錄會反映在聯徵中心,多次的聯徵查詢紀錄可能會影響銀行的核貸判斷,建議您多詢問多比較後,再申辦。」
台新的 Q4 原文:
「依法令及主管機關規定,銀行在辦理貸款業務時,應綜合考量聯徵中心資訊,以及申請人的收入狀況與還款能力。」
兩家銀行用不同的方式講同一件事。我把原文放在這裡就停,不會教你「所以要怎麼安排送件順序」——那種東西本站不寫。想知道查詢紀錄本身怎麼運作,看〈自己查聯徵會扣分嗎〉;想知道送件前該備妥什麼,看〈信貸申請前要準備什麼?先完成這 7 項自我檢查〉。
對號入座:你是哪一種「沒有紀錄」?
「信用小白」這個詞把很多種很不一樣的人裝在同一個袋子裡。下面按處境分軌,每一軌只講「先做什麼」,不會告訴你該不該借、也不會告訴你借多少。這是本站的規矩。
| 你的處境 | 官網原文對你最相關的那一句 | 先做的一件事 |
|---|---|---|
| 剛出社會,沒信用卡也沒貸款 | 永豐 Q1 第 3 點的 18-25 歲風險提醒全文 | 先把那段話讀完,再看年收入門檻表對不對得上 |
| 有薪轉戶,但沒辦過卡也沒貸過款 | 中信「不用另外提供收入文件」+適用對象「本行撥薪公司員工」 | 先確認你的薪轉行是哪一家,文件成本差最多的就是這一格 |
| 年收沒到 30 萬 | 王道 24 萬、遠銀 25 萬的公告原文;台新「或持卡滿6個月」的二擇一 | 先看門檻表,不要被「30 萬」這個被抄爛的數字先擋住 |
| 年紀偏長,第一次辦 | 國泰/兆豐/遠銀的「年齡加計貸款期限」原文 | 拿今天的年齡加上你想借的年數,自己算一次 |
| 有卡但從沒動用過額度 | 21 個方案「聯徵分數」命中 0 次 | 先去查自己的信用報告,看上面實際有什麼,別靠猜 |
這張表在對的是「處境對哪一句原文」。所以我會這樣看:你要找的不是「哪家對小白友善」,而是「哪一句公告條件跟你的實際狀況對得上」。前者沒有官方答案,後者每一家都寫在官網上。
如果你是另一種情況——不是沒有紀錄,而是紀錄不好看——那是完全不同的一題,年限、起算日都有聯徵中心的公告可以查,請看〈信用瑕疵多久恢復?聯徵中心公告有 8 種期限〉。
三件本站不會寫的事
把規矩攤開來講,你才知道該用什麼標準去看別人寫的東西。
第一,不會告訴你「哪家小白比較容易過」。因為 21 個方案的官網頁面裡沒有任何一家公告過件率、也沒有公告過小白的核准條件。任何人講這句話,來源都不是銀行官網。順帶一提,「過件率高的銀行」這種說法本身就是本站盯得最緊的話術之一。
第二,不會列「條件比較寬鬆的其他管道」。「信用小白」是民間借貸與代辦業者最愛的搜尋詞之一,本站在這種題目上一律零導流,不提任何非銀行管道的名稱、方案或聯絡方式。銀行自己也講得很硬,王道的〈防範代辦〉聲明原文是:「本行從未與任何代辦貸款及/或行銷公司合作,亦不受理任何公司轉介之案件。」台新的注意事項第 9 條也寫「台新銀行未與任何代辦業者或行銷公司合作辦理貸款事宜」。連那個青年首貸族專案頁的最後一行都寫著同一句。如果你已經被要求先付錢,先看〈貸款詐騙有哪些?撥款前必看的 5 個開口訊號〉。
第三,不會教你「怎麼讓資料看起來好一點」。美化聯徵、包裝收入這類東西,本站一個字都不寫。理由很簡單:那些做法會把你從「沒有紀錄」變成「有很難看的紀錄」,而後者的時鐘一跑就是好幾年。
還有一件事順便說:搜尋摘要上出現的方案名,未必對得上銀行官網現行公告。本站抄錄過程中就遇過第三方來源講的產品名,在該銀行官網四張產品卡裡完全查無此名。看到一個方案名,先去銀行官網搜一次。這個動作花不到一分鐘。
還是不確定自己會不會過?
合作連結待來源核實
OK忠訓是有登記的貸款顧問公司,不是銀行;填表免費,是否申辦由你決定。透過連結填表本站可能獲得推廣費,不影響你的條件。
常見問題
信用小白可以申請信用貸款嗎?
銀行官網沒有把「有沒有信用紀錄」列成申請門檻。本站 2026 年 9 月 5 日檢索 10 家銀行 21 個信貸方案頁面,「小白」「信用空白」「無信用紀錄」三詞命中 0 次,「聯徵分數」也是 0 次。官網公告的硬性條件只有年收入與年齡兩種數字,其餘是「信用良好」「銀行往來信用紀錄正常」這類定性句。符合公告條件不等於會核准,十家銀行都在官網保留最終准駁權。
真的有「小白專案」嗎?
21 個方案裡只有一個名稱帶「首貸」二字:台新銀行「青年首貸族信貸專案」。但該頁全文查無「適用對象」「資格」「年滿」「歲」等字樣,也就是官網沒有公告誰算「青年首貸族」。頁面上有的是行銷插圖,以及注意事項裡的利率與總費用年百分率法定揭露文字。
那個青年首貸族專案利率比較低嗎?
官網公告值是貸款年利率 7.12%~9.12%、總費用年百分率約 8.41%~10.43%,計算基準日 115/3/21。台新一般信貸公告值是 2.88%~15%、4.12%~16.39%,計算基準日民國 115 年 6 月 21 日。首貸專案的下限比一般信貸高 4.24 個百分點,上限低 5.88 個百分點——區間比較窄,不是比較低。兩頁的計算基準日不同,本站不主張哪一個比較划算。
年收入最低要多少才能申請?
本站抄到的公告值有四檔:王道 24 萬、遠東商銀 25 萬、多數銀行 30 萬、台北富邦循環型信貸的上班族客群 50 萬。台新要單獨看,它的原文是「年收入新臺幣30萬元以上或正職上班族且為本行信用卡持卡滿6個月(含)以上」,是二擇一。永豐與聯邦官網沒有公告收入數字,本站不替它們補。
「年齡加計貸款期限 ≦ 65 歲」是什麼意思?
意思是把你現在的年齡加上你想借的年數,總和不能超過 65。國泰世華、兆豐、遠東商銀三家用這種寫法;富邦、台新、永豐、中信、聯邦、王道則是直接寫年齡區間。舉個算式:58 歲的人借 7 年是 65、符合;借 8 年是 66、不符合。加計式會同時限制你能選的期數,而期數短、月付金就高。
第一次辦信貸要準備幾份文件?
各行官網公告的件數從 2 項到 4 項不等。中國信託薪轉戶專案只列身分證與職業證明兩項,並在 Q&A 寫「不用另外提供收入文件,便利許多」,但適用對象限該行撥薪公司員工。永豐、玉山、聯邦、中信一般方案提到可透過 MyData 或憑證授權銀行查調收入證明——那是換一種方式提供,不是不需要提供,玉山也註明查調後若無法核算足夠月收入仍會另行徵提。王道該產品頁未列文件清單。
同時申請很多家會不會有影響?
遠東商銀官網原文寫「近期如果向多家銀行申辦信用貸款,紀錄會反映在聯徵中心,多次的聯徵查詢紀錄可能會影響銀行的核貸判斷,建議您多詢問多比較後,再申辦」。台新則寫「依法令及主管機關規定,銀行在辦理貸款業務時,應綜合考量聯徵中心資訊,以及申請人的收入狀況與還款能力」。本站只轉述官網原文,不提供送件安排的操作建議。
三種人:適合現在辦、先問薪轉銀行、先不要借
適合現在辦:年收入符合門檻表(24 萬~30 萬其中一檔)、正職滿半年以上、能提出財力或收入證明的人。先把「對號入座」那張表找到你的那一列,去對應銀行官網原文核對一次。
先問薪轉銀行:薪轉戶剛好在中國信託,先問薪轉戶專案(官網寫「不用另外提供收入文件」);不在這幾家有專案的銀行,先問自己的薪轉行有沒有對應方案,比到處搜「小白專案」省時間。
先不要借:如果借錢的理由是「先借了再說」,或已經有其他循環型負債還在滾利息,先不要借這一筆。下一步該做的事:先打銀行公會消費金融無擔保債務協商委員會服務專線 (02) 8596-1629,或洽財團法人法律扶助基金會(全國專線 412-8518),問清楚現有負債能不能先協商,再決定要不要再借新的一筆。
本文的查證方式與更新承諾
查證日:2026 年 9 月 5 日。本文引用的每一組利率、總費用年百分率、費用金額、資格條件與應備文件,都是當天以程式讀取各銀行官網原文取得,逐頁存入本站《利率抄錄表》與抄錄原文存底。第三方比較網站的轉述數字一律不採用。
抄錄範圍:台新銀行(信貸產品頁、法定揭露頁、青年首貸族信貸專案頁)、王道銀行、遠東商銀、國泰世華、中國信託(分期型/薪轉戶專案)、永豐銀行、台北富邦(一般/卡友)、玉山銀行、兆豐銀行、聯邦銀行,共 13 個網頁、21 個方案。
更新承諾:利率類資訊本站每月刷新一次,資格條件隨刷新一併重抄。若你今天看到的日期距今已超過一個月,請以銀行官網當下公告為準。
更正框:本文若有任何一句與銀行官網原文對不上,請告訴我們,本站會標注更正日期後改寫,不會默默改掉。本站是資訊整理,不是金融機構,也不經手任何貸款申辦。
本站沒有替你做的事:沒有告訴你該不該借、該借多少、該找哪一家。這篇只做一件事——把銀行官網公告的條件攤在你面前,讓你自己對得上。銀行不怕你比較,怕你看懂。
剩下的你自己 30 秒確認:①打開你薪轉戶那家銀行的信貸產品頁,看年收入門檻是不是還是文中這個數字 ②查一下自己的年齡加上想借的年限,看有沒有超過 65 ③在頁尾找「保留核貸與否之權利」這句話還在不在。
若已陷入多頭債務,可洽財團法人法律扶助基金會(全國專線 412-8518,市話直撥、手機加 02,轉 3 洽就近分會)——法扶申請不會事先收取任何費用,也從未委託任何代辦公司;亦可洽銀行公會消費金融無擔保債務協商委員會服務專線 (02) 8596-1629(週一至週五 09:00–17:00)諮詢債務協商相關事宜。
如果你想先看全部方案的公告條件再決定要打開哪一頁,可以看 信貸利率比較怎麼看:10 家銀行 20 個方案 APR 逐頁實抄。
如果你查到自己的評分結果是「此次暫時無法評分」,那背後的七種官方情形、以及查詢次數在評分模型裡到底佔什麼位置,整理在聯徵次數太多會怎樣?送件前必看的 6 件事,30 天內比價官方只算 1 次。
如果你的情況剛好相反——不是沒有信用紀錄,而是有穩定薪轉,那要看的是另一組數字。本站另外寫過薪轉戶要不要跟同一家銀行辦信貸:10 家銀行只有 2 家把薪轉寫進信貸產品線,而其中一家的薪轉方案跟一般方案,利率是一模一樣的。
如果你查出來是「此次暫時無法評分」,那不是分數低,是官方七款情形裡的第 1 款。三種評分結果的差別見聯徵分數多少算高?